لا يكتمل الامتثال لضريبة القيمة المضافة في السعودية بمجرد إضافة نسبة 15% إلى الفاتورة. فعلى المنشأة أن تحدد أولاً ما إذا كانت ملزمة أو مؤهلة للتسجيل، ومن هو الشخص الذي يجري كل توريد، وكيف تصنف المعاملة، ومتى يقع التوريد، وكيف تصدر الفاتورة الإلكترونية الصحيحة، وما ضريبة المدخلات التي يجوز خصمها، وكيف تقدم الإقرار المناسب، وما الأدلة التي يجب الاحتفاظ بها لمواجهة فحص هيئة الزكاة والضريبة والجمارك «زاتكا».
وترتبط هذه القرارات ببعضها. فقد يؤدي خطأ في العقد إلى خطأ في الفاتورة، وقد يحول خطأ الفاتورة دون خصم ضريبة المدخلات، وقد يكون الإقرار المتطابق مع دفتر الأستاذ غير صحيح قانوناً إذا كان تصنيف التوريد الأساسي خاطئاً. وتستدعي الخدمات العابرة للحدود والعقارات ومنافع الموظفين والأنشطة المختلطة الخاضعة والمعفاة والمنصات الإلكترونية وهياكل المجموعات عناية خاصة.
يشرح هذا الدليل الإطار التشغيلي لضريبة القيمة المضافة في المملكة كما تمت مراجعته في 9 سبتمبر 2026، ويأخذ في الحسبان أحدث إرشادات زاتكا الرسمية بشأن تعديلات اللائحة التنفيذية، ومنها قواعد المجموعة الضريبية المعدلة، وإجراءات تصحيح الإقرارات، وأحكام الأسواق الإلكترونية النافذة من يناير 2026. وهو معلومات عامة، وليس رأياً بشأن معاملة محددة ولا بديلاً عن خدمات المحاسبة أو الجمارك أو الوكيل الضريبي.
الإجابة المختصرة: ابنِ الامتثال الضريبي بوصفه عملية منضبطة لكل معاملة؛ بتحديد المعاملة الضريبية قبل التوقيع، وضبطها داخل نظام الفوترة، ومطابقة الفواتير مع العقود والإقرارات، وحفظ الأدلة المؤيدة، ورفع المسائل غير الواضحة قبل حلول موعد الإقرار.
ما المقصود بالامتثال لضريبة القيمة المضافة في السعودية؟
ضريبة القيمة المضافة ضريبة غير مباشرة تفرض على التوريدات والواردات الخاضعة للضريبة في مراحل سلسلة التوريد. ويقر المورد المسجل بضريبة المخرجات، بينما يجوز خصم ضريبة المدخلات المؤهلة على مشتريات النشاط وفقاً للنظام واللائحة التنفيذية وشروط الإثبات. ويتحمل المستهلك عادة التكلفة الاقتصادية، لكن المنشأة المسجلة تتحمل واجبات الامتثال.
النسبة الأساسية 15%، لكن التصنيف يسبقها
تبلغ النسبة الأساسية لضريبة القيمة المضافة في السعودية 15% حيثما تنطبق، وليست هذه المعاملة الوحيدة الممكنة؛ فقد يكون التوريد خاضعاً لنسبة الصفر أو معفى أو خارج النطاق أو مشمولاً بطريقة خاصة أو خاضعاً لآلية الاحتساب العكسي. وقد يكون تطبيق 15% تلقائياً خاطئاً بقدر خطأ عدم فرض الضريبة.
ولا يقتصر أثر التصنيف على السعر الذي يدفعه العميل. فالتوريدات الخاضعة لنسبة الصفر تظل توريدات خاضعة للضريبة بمعدل 0%، ولذلك يمكن من حيث الأصل خصم ضريبة المدخلات المرتبطة بها إذا استوفيت الشروط. أما التوريدات المعفاة فلا تحمل عادة ضريبة مخرجات وقد تقيد خصم ضريبة المدخلات المرتبطة بها. والمعاملة الخارجة عن النطاق تقع خارج أحكام فرض الضريبة لسبب قانوني مختلف، فلا ينبغي الخلط بينها وبين الإعفاء.
سلسلة امتثال من ستة أجزاء
يتطلب المركز الضريبي القابل للدفاع الإجابة عن ستة أسئلة بالترتيب:
- التسجيل: أي شخص اعتباري مسجل أو ملزم بالتسجيل؟
- التوريد: من يورد ماذا ولمن وبأي صفة؟
- التصنيف: هل التوريد خاضع للنسبة الأساسية أم لنسبة الصفر أم معفى أم خارج النطاق؟
- التوقيت والقيمة: متى تستحق الضريبة وعلى أي مقابل؟
- الإثبات والفوترة: ما العقد والفاتورة والمستند الجمركي وإثبات السداد والاستخدام المؤيد للمعاملة؟
- الإقرار: في أي خانة وأي فترة ضريبية يجب إظهار المبلغ؟
من الملزم بالتسجيل في ضريبة القيمة المضافة؟
المنشآت المقيمة وحد 375,000 ريال
على الشخص المقيم غير المسجل اختبار قيمة توريداته السنوية في نهاية كل شهر. وينشأ الالتزام بالتسجيل، من حيث الأصل، إذا تجاوزت التوريدات الخاضعة للضريبة في المملكة 375,000 ريال خلال الاثني عشر شهراً السابقة، أو كان متوقعاً أن تتجاوز هذا المبلغ خلال الاثني عشر شهراً التالية. ويقدم الطلب عادة خلال 30 يوماً من نهاية الشهر الذي تحقق فيه الاختبار المنطبق.
ولا تعادل «الإيرادات» في القوائم المالية تلقائياً رقم التوريدات السنوية النظامي؛ إذ يجري الاحتساب وفق الاتفاقية الموحدة واللائحة السعودية، وقد يشمل التوريدات الخاضعة للنسبة الأساسية ولنسبة الصفر، وقد يتطلب الجمع بين توريدات الأشخاص المرتبطين. وقد يستبعد التصرف المؤهل في أصل رأسمالي مستخدم في النشاط الاقتصادي وفق شروط اللائحة.
التسجيل الاختياري وحد 187,500 ريال
يجوز للشخص المقيم الذي لا يبلغ حد التسجيل الإلزامي أن يطلب التسجيل اختيارياً، من حيث الأصل، إذا بلغت توريداته الخاضعة أو مصروفاته المؤهلة خلال الاثني عشر شهراً السابقة أو المتوقعة 187,500 ريال. وقد يساعد ذلك الشركة الناشئة على خصم ضريبة المدخلات المؤهلة قبل اكتمال إيراداتها، لكنه ينشئ كذلك واجبات الفوترة والإقرار وحفظ السجلات والسداد. لذلك ينبغي موازنة منفعة التدفق النقدي مع عبء الامتثال وطبيعة العملاء.
غير المقيمين: لا تفترض وجود حد تسجيل
قد يلزم الشخص غير المقيم المكلف بسداد ضريبة سعودية على توريد بالتسجيل من أول توريد خاضع بصرف النظر عن قيمته. وقد تنقل قواعد الاحتساب العكسي، في حالات محددة، واجب الإقرار إلى عميل سعودي مسجل. ولذلك يجب على المورد الأجنبي قبل إصدار أول فاتورة تحديد حالة تسجيل العميل ومكان توريد الخدمة وما إذا كانت هناك منصة ومن هو الملزم قانوناً بالضريبة.
التسجيل خاص بكل كيان
لا ينبغي لمجموعة من الشركات أو الفروع أو المؤسسات أن تتعامل مع رقم ضريبي واحد باعتباره إذناً لكل كيان بإصدار الفواتير من خلاله. فيجب مطابقة جهة التعاقد والسجل التجاري والمنشأة الثابتة وحساب السداد ومصدر الفاتورة والتسجيل الضريبي. وقد يسبب استخدام الرقم الضريبي لكيان آخر مشكلات في ضريبة المخرجات وخصم المدخلات والفاتورة الإلكترونية، حتى لو سددت المجموعة المبلغ الاقتصادي الصحيح.
كيفية الاستعداد للتسجيل الضريبي وإتمامه
ارسم خريطة النشاط قبل تقديم الطلب
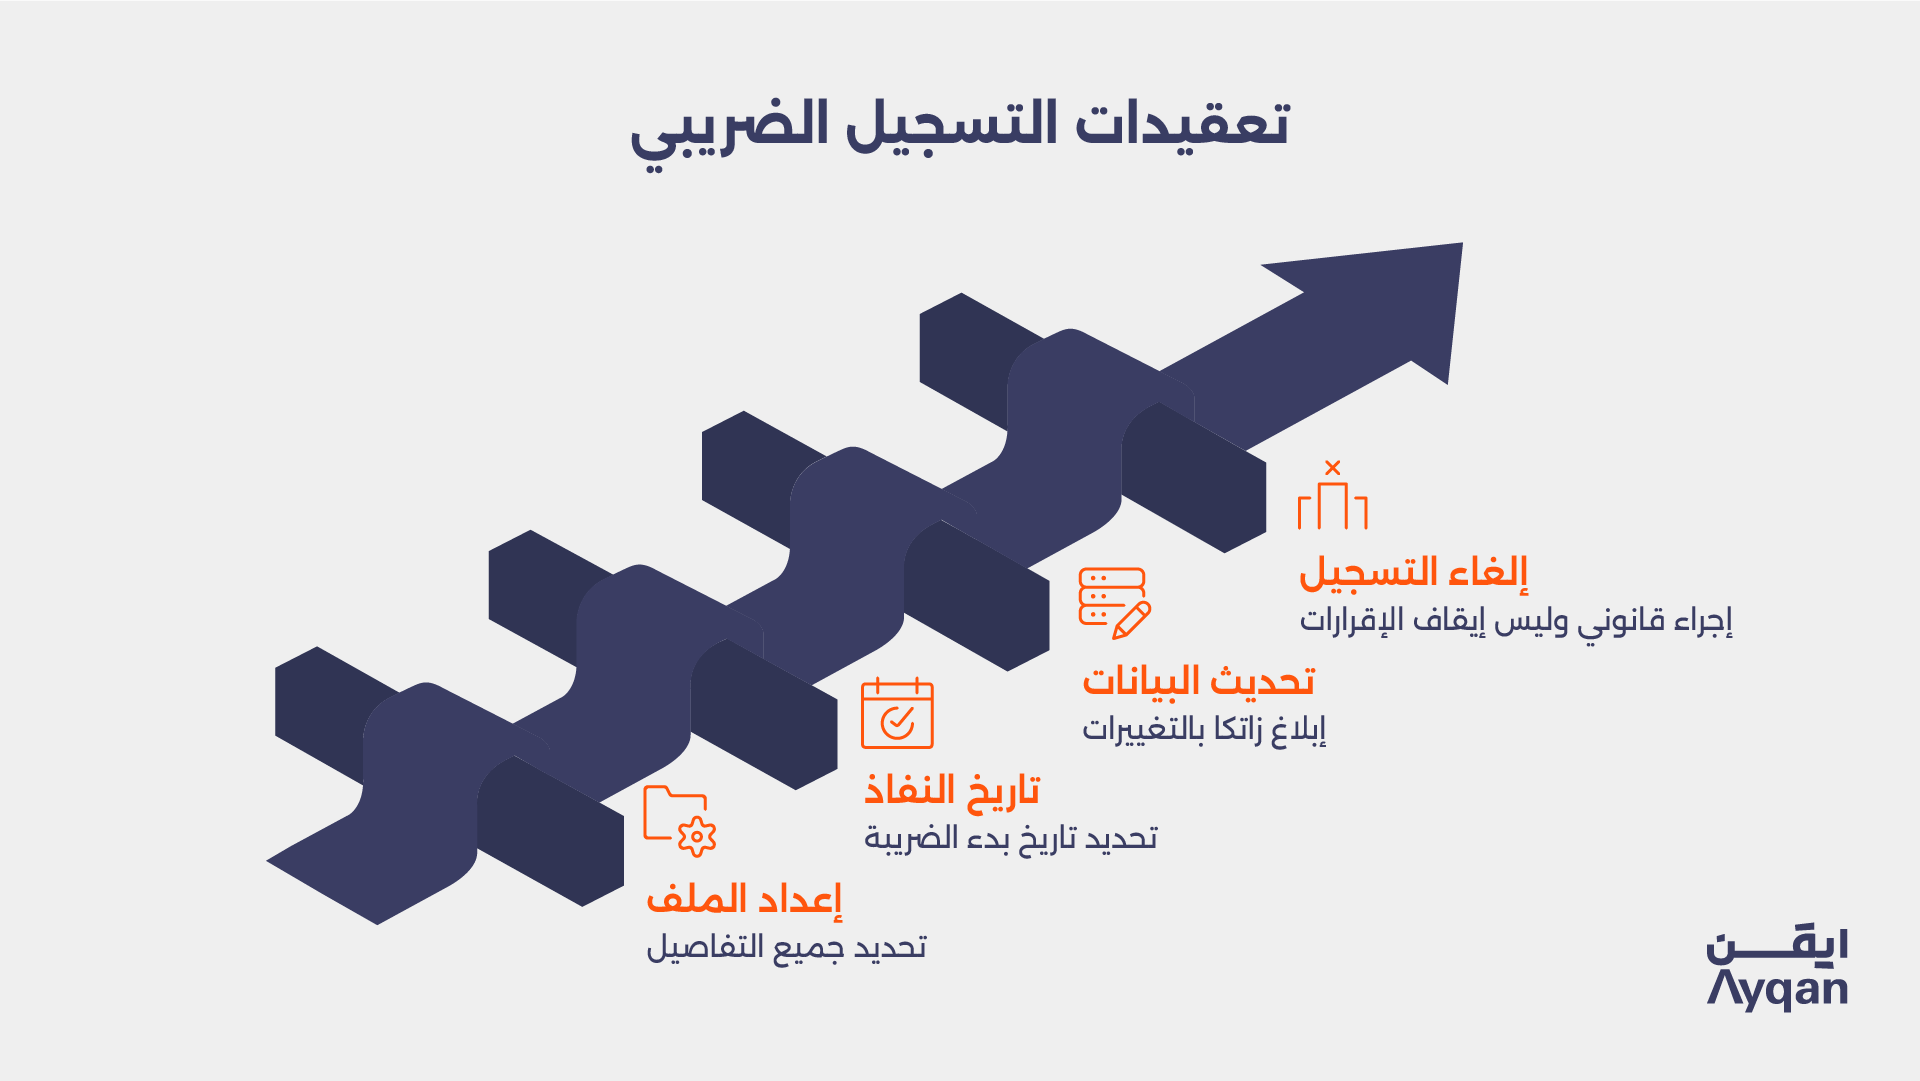
أعد ملف تسجيل يحدد الشخص الاعتباري والسجلات التجارية والأنشطة المرخصة والفروع والملكية والمنشآت والتوريدات المتوقعة وتوريدات الاثني عشر شهراً السابقة والمصروفات الجوهرية والتدفقات العابرة للحدود، واربط الأرقام بالعقود والفواتير والحسابات الإدارية. وينبغي أن يكون التوقع قابلاً للإثبات، لا رقماً تقريبياً اختير للحصول على التسجيل أو تجنبه.
تحقق من تاريخ نفاذ التسجيل
يحدد تاريخ النفاذ متى تبدأ المنشأة في فرض الضريبة ومتى يجوز لها خصم ضريبة المدخلات. ويجب مراجعته في ضوء اختباري التوريدات السابقة والمتوقعة والتاريخ المبين في شهادة التسجيل الصادرة عن زاتكا. وقد يؤدي اكتشاف تاريخ نفاذ سابق إلى الحاجة لفواتير وتصحيحات وسداد بأثر رجعي.
حدّث بيانات التسجيل
توجب اللائحة إبلاغ زاتكا بالتغييرات في البيانات المسجلة خلال المدة المحددة، وهي 20 يوماً بوجه عام. لذلك ينبغي ربط السجل الضريبي بالأحداث المؤسسية؛ فافتتاح فرع أو تغيير عنوان أو حساب مصرفي أو نشاط أو ممثل أو اندماج أو إعادة هيكلة ملكية يجب أن يطلق مراجعة للتسجيل. كما يجب عرض الشهادة بالطريقة المطلوبة.
إلغاء التسجيل إجراء قانوني وليس مجرد إيقاف الإقرارات
إغلاق النشاط أو انخفاض التوريدات عن الحد أو بيع المنشأة لا يلغي الرقم الضريبي تلقائياً. فيجب بحث شروط وتاريخ إلغاء التسجيل وتسويات المخزون والأصول الرأسمالية والإقرارات النهائية. وينبغي الاستمرار في تقديم الإقرارات إلى أن تؤكد زاتكا تاريخ الإلغاء النافذ.
التصنيف الصحيح للتوريدات
التوريدات الخاضعة للنسبة الأساسية
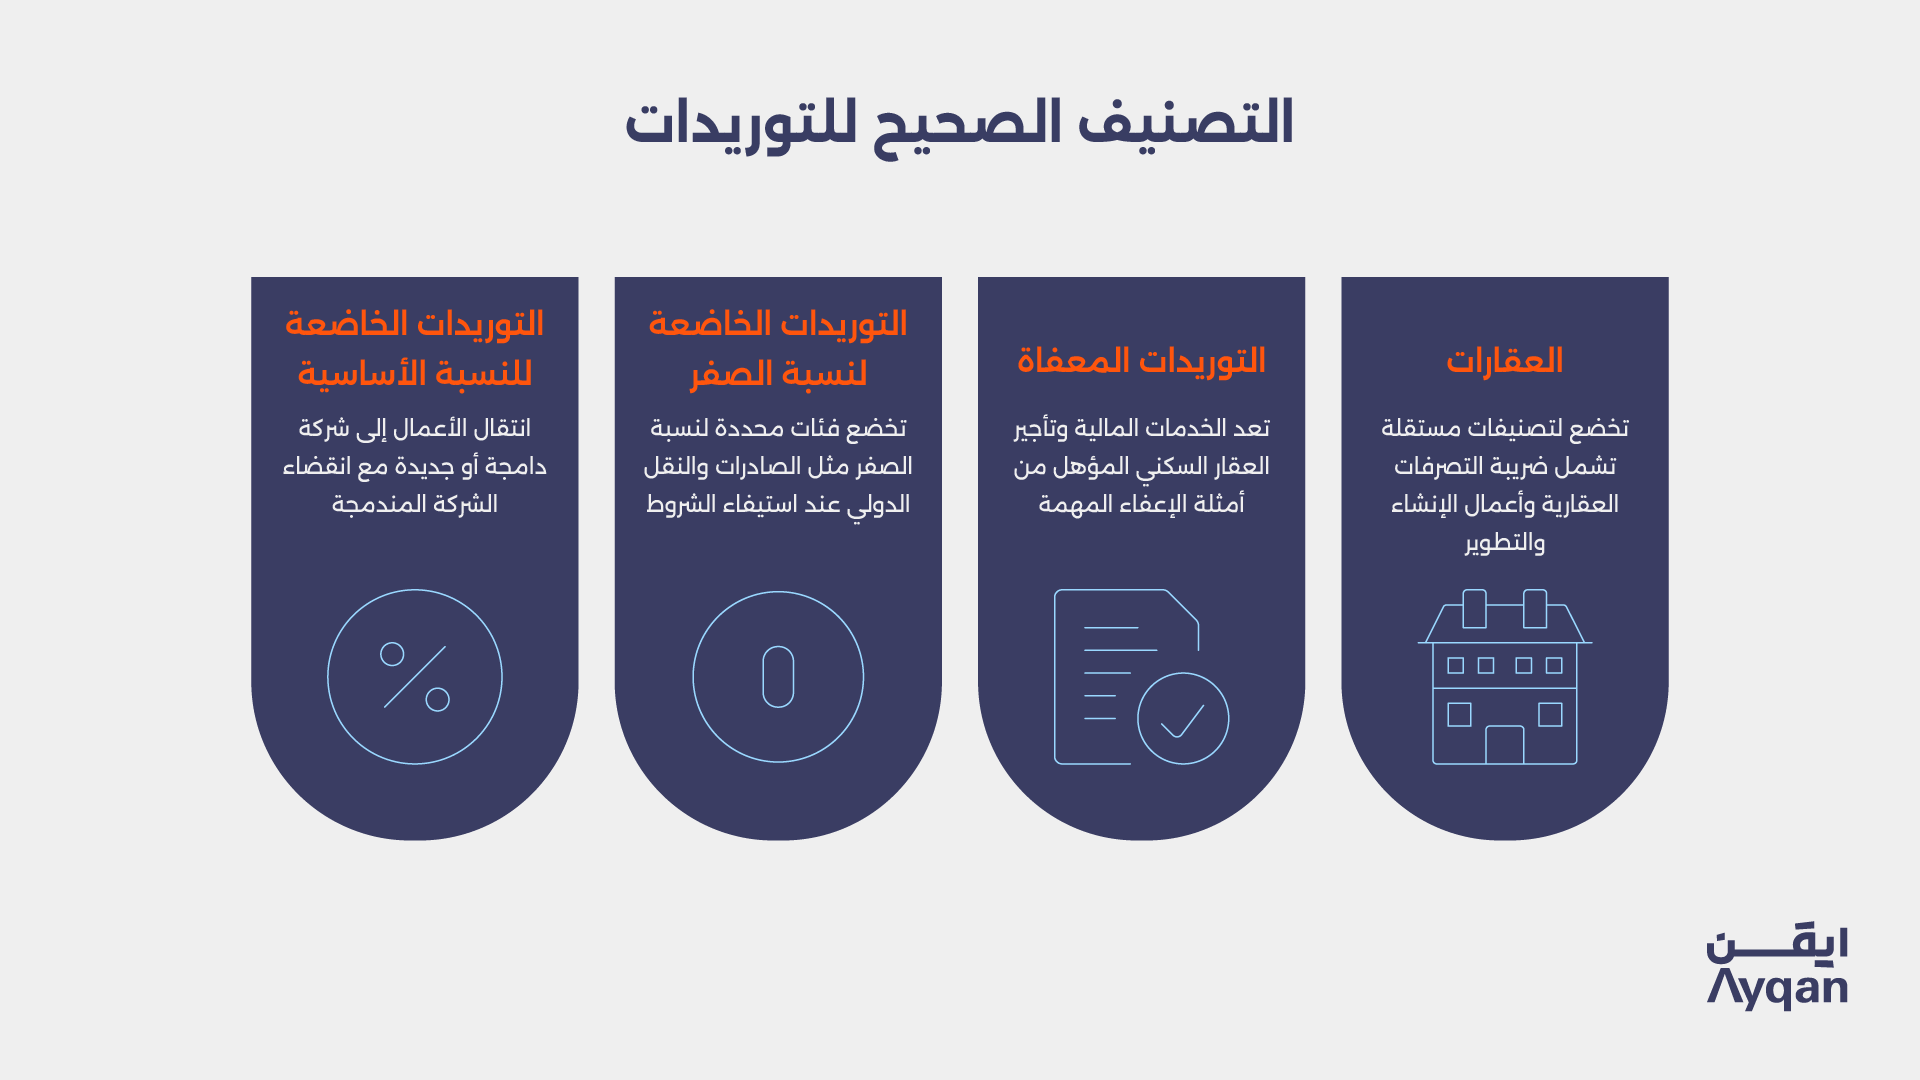
تخضع أغلب التوريدات المحلية الخاضعة للضريبة لنسبة 15% ما لم يقرر نص خاص معاملة أخرى. وينبغي أن يحدد العقد ما إذا كان السعر شاملاً أو غير شامل للضريبة، ومن يتحمل تغير المعاملة، وما الدليل الذي يقدمه العميل، وكيف تفوتر التسويات اللاحقة.
التوريدات الخاضعة لنسبة الصفر
تخضع فئات محددة في اللائحة لنسبة الصفر، ومنها الصادرات المؤهلة والنقل الدولي، متى استوفيت جميع الشروط ومتطلبات الإثبات. ولا يكفي كون العميل أجنبياً أو عنوان التسليم خارج المملكة لإثبات نسبة الصفر. وينبغي جمع أدلة التصدير والنقل وإقامة العميل والاستخدام والمدد قبل التوريد أو بعده مباشرة وربطها بالفاتورة.
التوريدات المعفاة
تعد بعض الخدمات المالية وتأجير العقار السكني المؤهل من أمثلة الإعفاء المهمة، إلا أن التفاصيل حاسمة؛ فقد تختلف معاملة الرسوم والهامش الصريح والعقار التجاري والخدمات المجمعة. وعلى المنشأة التي تجري توريدات خاضعة ومعفاة معاً تطبيق الخصم النسبي لضريبة المدخلات بدلاً من خصم ضريبة جميع المصروفات العامة.
العقارات تتطلب خريطة ضريبية مستقلة
تخضع تصرفات عقارية كثيرة لنظام ضريبة التصرفات العقارية بدلاً من ضريبة القيمة المضافة العادية، بينما قد تخضع أعمال الإنشاء والتطوير والتأجير والإدارة والخدمات المرتبطة لقواعد مختلفة. فلا تصنف المشروع كله بوصفه «عقاراً»، بل افصل الأرض والمبنى والإيجار والأعمال والتمويل والخدمات. دليل ذو صلة: ضريبة التصرفات العقارية في السعودية.
مكان التوريد وتاريخه وقيمته
مكان التوريد
تحدد قواعد مكان التوريد ما إذا كانت الضريبة السعودية تنطبق. وتختلف عوامل الربط بين السلع والخدمات العامة والخدمات العقارية والاتصالات والخدمات الإلكترونية والنقل وغيرها من التوريدات المحددة. ولا يعني كون الدافع سعودياً أن كل خدمة تخضع لضريبة مخرجات سعودية، كما لا يعني كون المورد أجنبياً خروج المعاملة من الضريبة.
تاريخ التوريد والدفعات المقدمة
قد تستحق الضريبة بالاستناد إلى واقعة التوريد أو الفاتورة أو السداد، مع قواعد خاصة للتوريدات المستمرة والعقود مع الجهات العامة وحالات أخرى. ويمكن للدفعة المقدمة أن تقدم تاريخ الاستحقاق. لذلك يجب مطابقة تواريخ العقد وشهادة الإنجاز والفاتورة والتحصيل المصرفي بدلاً من الاعتماد على تاريخ إثبات الإيراد فقط.
القيمة والمقابل غير النقدي
لا تكون القيمة الخاضعة دائماً هي المبلغ المسمى «السعر». فالخصومات والإعانات والتأمينات والمبالغ المعاد تحميلها والمقايضة وتسعير الأطراف المرتبطة والتوريدات المجمعة تحتاج إلى تحليل. وإذا كانت الضريبة مشمولة في مبلغ إجمالي، فيجب استخراجها باستخدام الكسر النظامي، لا إضافتها مرة ثانية.
الاحتساب العكسي والخدمات المستوردة
تظهر أهمية آلية الاحتساب العكسي عادة عندما يتلقى عميل سعودي مسجل خدمات من مورد غير مقيم. فيقر العميل بضريبة المخرجات في إقراره، ولا يخصم ضريبة مدخلات مقابلة إلا بقدر استيفاء شروط الخصم المعتادة. ولذلك لا تكون الآلية متعادلة نقدياً دائماً؛ إذ قد تنشأ تكلفة فعلية بسبب استخدام معفى أو غير تجاري، أو مصروف محظور، أو خصم نسبي، أو نقص في الإثبات.
ويجب أن تحدد عقود البرمجيات والخدمات السحابية والاستشارات والتراخيص ودعم الإدارة والتكاليف بين الشركات إقامة المورد ومنشأته ونطاق الخدمة والعميل والشرط الضريبي وعملة الفاتورة، وما إذا كانت ضريبة الاستقطاع أو ضريبة أخرى تنطبق أيضاً. فتحليل ضريبة القيمة المضافة مستقل عن تحليل ضريبة الاستقطاع.
خصم ضريبة المدخلات
اختبار الأهلية الأساسي
يجوز بوجه عام خصم ضريبة المدخلات إذا تحملها شخص خاضع لإجراء توريدات خاضعة، وكان المطالب هو المستلم الصحيح، وكانت الضريبة مستحقة بصورة صحيحة، وكانت أدلة الخصم متوافرة. وقد ينقطع التسلسل إذا دفع كيان في المجموعة عن كيان آخر، أو صدرت الفاتورة باسم موظف أو شركة أم، أو استخدم المورد رقماً ضريبياً غير صالح.
المصروفات المقيدة والاستخدام الخاص
تقيد اللائحة خصم الضريبة على مصروفات محددة للترفيه والضيافة ومنافع الموظفين والمركبات المقيدة والاستخدام الخاص، مع استثناءات تفصيلية. وتوضح تعديلات 2025 إمكانية خصم الضريبة على بعض خدمات الموظفين المقيدة أصلاً إذا كان تقديمها إلزامياً بموجب النظام. وينبغي توثيق الالتزام النظامي والاستخدام التجاري بدلاً من تصنيف كل مصروف متعلق بالموظفين بالطريقة نفسها.
الاستخدام المختلط والخصم النسبي
إذا دعم المصروف أنشطة خاضعة ومعفاة معاً، فلا يخصم إلا الجزء المؤهل. ويبدأ التحليل بالإسناد المباشر، ثم توزع المصروفات العامة المتبقية بالطريقة المقررة ما لم تعتمد زاتكا طريقة أخرى. وقد تستمر تسويات نهاية السنة والتغير في استخدام الأصول الرأسمالية بعد فترة الفاتورة الأصلية.
توقيت الخصم
لا تؤجل المطالبات الصحيحة دون ضابط. تسمح اللائحة الحالية بالمطالبة في فترة لاحقة ضمن الحد النظامي، وبوجه عام في موعد لا يتجاوز خمس سنوات من نهاية السنة التقويمية التي وقع فيها التوريد. كما يجب متابعة القاعدة التي توجب تعديل ضريبة المدخلات المخصومة إذا ظل المقابل غير مسدد بعد مدة الاثني عشر شهراً المنطبقة، مع مراعاة الاستثناءات.
الفواتير الضريبية والإشعارات الدائنة والمدينة
الفاتورة القياسية والمبسطة
يتحدد نوع الفاتورة أساساً بحسب العميل والمعاملة. وتتضمن الفاتورة الضريبية القياسية التفاصيل المقررة في اللائحة. وتستخدم الفاتورة المبسطة عادة للتوريدات إلى أشخاص خارج فئات الفاتورة القياسية، مع وجوب احتوائها على البيانات المطلوبة. ولا يعني انخفاض قيمة الفاتورة عن 1,000 ريال إعفاءها تلقائياً من جميع قواعد الفوترة.
ويجب إصدار الفاتورة الضريبية باللغة العربية، ويجوز إضافة لغة أخرى. وتشمل البيانات المطلوبة تاريخ الإصدار والرقم التسلسلي والرقم الضريبي للمورد والأسماء والعناوين ووصف التوريد وتاريخه إن اختلف والمبلغ الخاضع والنسبة وقيمة الضريبة بالريال السعودي. وتوجب اللائحة الحالية بوجه عام إصدار الفاتورة القياسية في موعد أقصاه اليوم الخامس عشر من الشهر التالي لشهر التوريد، أما الفاتورة المبسطة فترتبط عادة بواقعة التوريد أو السداد، مع الاستثناءات المنصوص عليها.
يجب أن يتبع التصحيح المعاملة الأصلية
ينبغي أن يعكس الإشعار الدائن أو المدين تغييراً حقيقياً بعد التوريد، مثل الإلغاء أو الرد أو الخصم أو تعديل السعر، وأن يشير إلى الفاتورة الأصلية ويمر عبر الفترة وعملية الفوترة الإلكترونية الصحيحتين. وقد يؤدي حذف الفاتورة أو تعديل ملف صادر أو تسجيل قيد يدوي بلا إشعار مطلوب إلى قطع مسار التدقيق.
الامتثال للفوترة الإلكترونية «فاتورة»
المرحلة الأولى: متطلبات الإصدار
بدأت المرحلة الأولى من الفوترة الإلكترونية في السعودية في 4 ديسمبر 2021. ويتعين على الخاضعين إصدار وحفظ الفواتير والإشعارات الإلكترونية عبر حل متوافق. ولا تعد صورة الفاتورة الورقية أو الملف النصي القابل للتعديل أو جدول البيانات المعد يدوياً بديلاً متوافقاً.
المرحلة الثانية: الربط على موجات
بدأت المرحلة الثانية في 1 يناير 2023 وتطبق على موجات. وتخطر زاتكا المكلفين المستهدفين وتحدد تاريخ الربط. وبحسب نوع الفاتورة، يجب على النظام مقاصة الفواتير المنظمة أو الإبلاغ عنها لمنصة فاتورة، وتطبيق متطلبات الأمن والبيانات، وحفظ السجلات المطلوبة. وينبغي للمنشأة أن تتحرك وفق إشعارها الرسمي ومواصفات زاتكا الحالية، لا وفق جدول موجات قديم منقول من الإنترنت.
الحوكمة لا تقل أهمية عن البرنامج
قد يصدر النظام المرتبط تقنياً فواتير خاطئة قانوناً. لذلك يجب ضبط الرقم الضريبي للعميل وتصنيف التوريد والرمز الضريبي ومكان التوريد وتاريخه وسعر الوحدة والخصم وتحويل العملة وربط الإشعارات وصلاحيات المستخدمين. وينبغي اختبار تحديثات النظام قبل إطلاقها، ومطابقة البيانات المرسلة للمنصة مع دفتر الأستاذ، وحفظ سجل للحوادث المتعلقة بفشل الإرسال أو تأخره.
الإقرارات الضريبية ومواعيد السداد
الفترات الشهرية والربع سنوية
تكون الفترة الضريبية شهرية بوجه عام للشخص الخاضع الذي تجاوزت توريداته السنوية الخاضعة 40 مليون ريال خلال الاثني عشر شهراً السابقة، بينما يقدم غيره إقرارات ربع سنوية بوجه عام، مع صلاحية زاتكا في توجيه أو اعتماد معاملة مختلفة ضمن الحالات التي تجيزها اللائحة.
التقديم والسداد
يستحق تقديم الإقرار وسداد صافي الضريبة عادة في موعد أقصاه اليوم الأخير من الشهر التالي لنهاية الفترة الضريبية. ولا يسقط واجب الإقرار إذا كانت النتيجة صفراً أو مبلغاً مسترداً. وعند اقتراب الموعد يجب تقديم إقرار صحيح وفق الأدلة المتاحة، واستخدام التصحيح النظامي إذا ظهرت لاحقاً تسوية لازمة.
مطابقة ثلاثية
ينبغي قبل التقديم مطابقة ما يأتي على الأقل:
- دفاتر المبيعات والمشتريات مع دفتر الأستاذ وميزان المراجعة.
- مبالغ النسبة الأساسية ونسبة الصفر والإعفاء والاحتساب العكسي والواردات والتسويات مع خانات الإقرار.
- الفواتير والإشعارات المولدة أو المرسلة عبر فاتورة مع السجلات المحاسبية والإقرار.
ويجب تعيين مسؤول لكل فرق وتوثيق تفسيره وتاريخ إقفاله. ولا تثبت المطابقة سلامة الامتثال ما لم يكن التصنيف القانوني الأساسي صحيحاً أيضاً.
تصحيح أخطاء الإقرار الضريبي
غيرت تعديلات 2025 إجراءات التصحيح تغييراً جوهرياً. فإذا أدى الإقرار المقدم إلى نقص في صافي الضريبة المستحقة، وجب إشعار زاتكا خلال 20 يوماً من العلم بالخطأ بتصحيح الإقرار السابق. واستثناءً من ذلك، إذا كان صافي النقص أقل من 15,000 ريال، جاز إضافته في خانة التصحيحات ضمن إقرار الفترة التي اكتشف فيها الخطأ.
أما إذا أدى الإقرار السابق إلى زيادة في صافي الضريبة، فيجوز بوجه عام خصم التصحيح في إقرار لاحق وفق الشروط وحد الخمس سنوات. وينبغي حفظ مذكرة تصحيح تبين الفترات والمبالغ والسبب والأدلة والاعتماد والمعالجة في الإقرار. وقد تكشف التصحيحات «الصغيرة» المتكررة خللاً في الضوابط، فلا تستخدم لتجنب مراجعة صحيحة.
المجموعات الضريبية بعد التعديلات الأخيرة
تعامل المجموعة الضريبية المؤهلة بوصفها شخصاً خاضعاً واحداً وتستخدم رقم تعريف ضريبياً للمجموعة. ولا يعتد عادة بالتوريدات داخلها لأغراض الضريبة، لكن العضو الممثل يدير المجموعة وقد يتحمل الأعضاء مسؤولية تضامنية. ولا يدمج التسجيل الجماعي الشركات لأغراض الشركات أو العقود أو المحاسبة.
وتوجب القواعد المعدلة أن يكون كل عضو مقيماً ويمارس نشاطاً اقتصادياً ومؤهلاً للتسجيل، بما في ذلك بلوغ حد التسجيل الاختياري، مع استيفاء اختبار الملكية أو السيطرة. ولا يجوز وفق القواعد المعدلة ضم شخص مؤهل لاستردادات ضريبية محددة أو مستثمر في منطقة اقتصادية خاصة. وعلى المجموعات القائمة إعادة اختبار أهليتها بعد الاستحواذ أو البيع أو إعادة الهيكلة أو تغيير النشاط.
الأسواق الإلكترونية وقواعد يناير 2026
قد تعتبر أحكام المادة 47 المعدلة السوق الإلكترونية مشترية ومعيدة لتوريد السلع أو الخدمات التي تسهلها. وتتغير النتيجة بحسب إقامة وتسجيل المورد الأصلي والسوق، وحالة العميل، ومدى سيطرة المنصة على الشروط والسعر والفوترة والسداد والشكاوى والعروض والتعويضات.
ومن يناير 2026 عالج الإطار صراحة التوريدات التي تسهلها الأسواق لموردين مقيمين غير مسجلين. فإذا انطبقت قرينة التوريد، تحملت السوق مسؤولية الضريبة على التوريد إلى العميل النهائي. ويتطلب استثناء الوكيل المفصح عنه استيفاء جميع الشروط المحددة في العقود وأدلة المعاملة. وعلى المنصات تحديث شروط البائعين وإجراءات الانضمام والتحقق من التسجيل الضريبي وتصميم الفاتورة وتدفقات السداد ومنطق التقارير، وعلى البائعين عدم افتراض أن المنصة تتحمل كل التزامات الضريبة تلقائياً.
السجلات والاستعداد لفحص زاتكا
مدة الحفظ واللغة
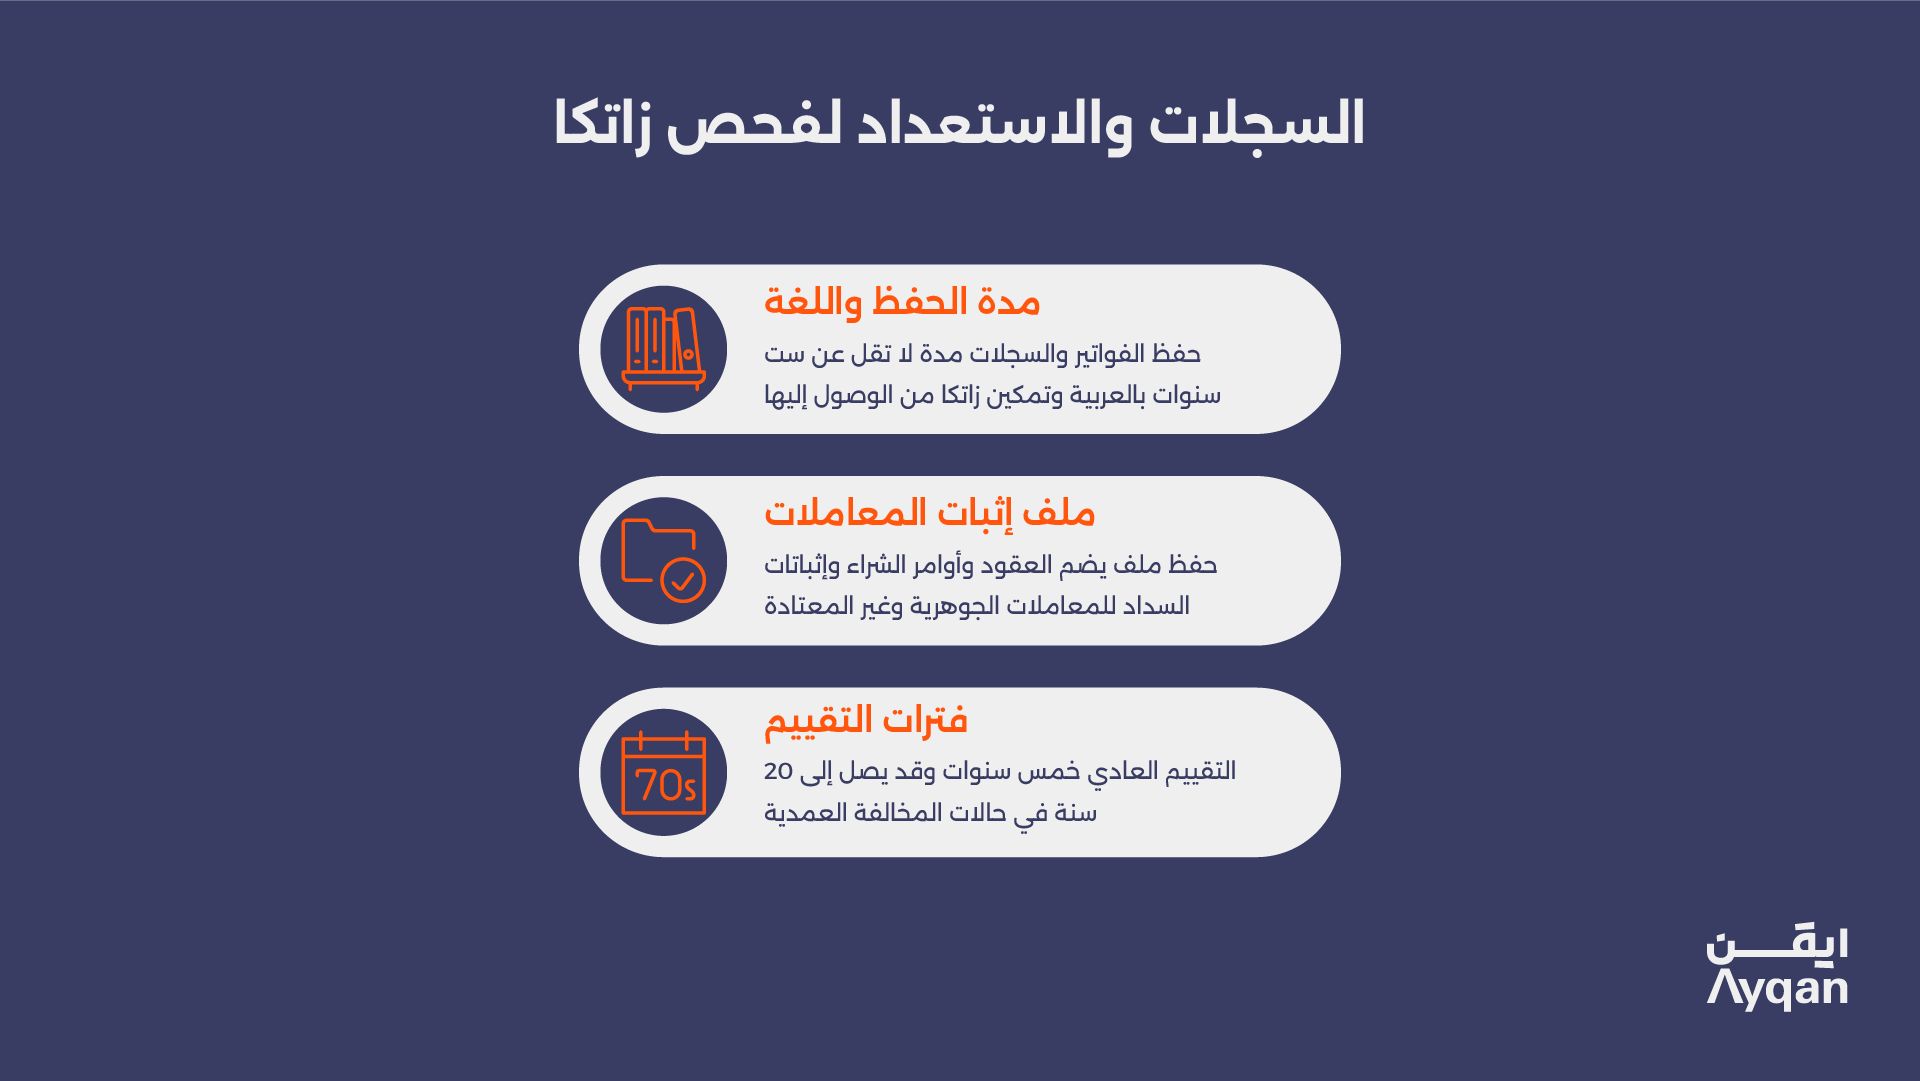
يجب بوجه عام حفظ الفواتير والدفاتر والسجلات والمستندات المحاسبية مدة لا تقل عن ست سنوات من نهاية الفترة الضريبية ذات الصلة. وتطبق مدد أطول على الأصول الرأسمالية وبعض الحالات الأخرى. ويجب حفظ السجلات بالعربية على النحو المطلوب، وتمكين زاتكا من الوصول إليها داخل المملكة بصيغة مقروءة.
أنشئ ملف إثبات بحسب المسألة لا بحسب الشهر فقط
للمعاملات الجوهرية أو غير المعتادة، احفظ ملفاً يضم العقد الموقع والنطاق وأمر الشراء وإثبات التسليم أو القبول والتحقق من أرقام العملاء والموردين الضريبية والفاتورة وإشعاراتها وإثبات السداد والمستندات الجمركية أو التصديرية وتحليل التصنيف والاعتمادات وربط الإقرار. وهو أسرع وأكثر إقناعاً من إعادة بناء المركز بعد إشعار الفحص.
قد تطول فترات التقييم
تقيد اللائحة التقييمات العادية بوجه عام بخمس سنوات بعد نهاية السنة التقويمية ذات الصلة، مع وجود استثناءات. ويجوز لزاتكا التقييم لمدة أطول تصل إلى 20 سنة في حالات محددة من المخالفة العمدية أو عدم التسجيل. ويجب أن تميز سياسة الحفظ بين الحد الأدنى المحاسبي وبين المستندات اللازمة للفحوص غير المنتهية والأصول والنزاعات والمراكز عالية المخاطر.
الغرامات والتقييمات والنزاعات
يتضمن إطار الغرامات المنشور لدى زاتكا جزاءات لعدم التسجيل وتأخر أو عدم صحة الإقرارات وعدم السداد والفوترة غير النظامية وعدم حفظ السجلات وعرقلة الموظفين. وقد تشمل المسؤولية غرامات ثابتة ونسباً من الضريبة غير المقر عنها أو غير المسددة، إضافة إلى التقييم الضريبي. وقد تعمل مبادرات إعفاء من الغرامات لفترات محددة، لكن لا يجوز اعتبار المبادرة المؤقتة إذناً بتأخير الامتثال.
وعند استلام تقييم أو قرار مخالفة، يجب تسجيل تاريخ التبليغ فوراً، ومراجعة الأساس الواقعي والنص النظامي والحسابات والأدلة، وحفظ مواعيد الاعتراض والاستئناف المنطبقة. وقد تختلف متطلبات السداد أو الضمان أو التسوية أو التصعيد بحسب المسار. وينبغي دعم الخلاف الفني بتسلسل زمني للمعاملة ومستندات أصلية، لا بمجرد القول إن المعالجة المحاسبية كانت معقولة.
خطة امتثال من 12 خطوة
- حدد كل شخص اعتباري وفرع ومنشأة ثابتة ورقم ضريبي وسجل تجاري يستخدم في المعاملات.
- اختبر التوريدات السابقة والمتوقعة مقابل حدي التسجيل الإلزامي والاختياري كل شهر.
- أنشئ مصفوفة معاملة ضريبية للمنتجات والخدمات والعملاء والمواقع والمعاملات الاستثنائية.
- أدخل شروط الضريبة في عقود المبيعات والمشتريات والمعاملات بين الشركات والعقارات والمنصات والعقود العابرة للحدود.
- تحقق من بيانات المورد والعميل الضريبية قبل أول معاملة وبصفة دورية بعد ذلك.
- اضبط رموز النسبة الأساسية والصفر والإعفاء والاحتساب العكسي وخارج النطاق في نظامي المحاسبة والفوترة.
- أكمل الربط مع فاتورة عند إشعارك، وراقب الفواتير المرفوضة أو المتأخرة أو المصححة يدوياً.
- قيد خصم المدخلات بحسب المستلم والاستخدام التجاري وصحة الفاتورة وحالة السداد والخصم النسبي.
- طابق الدفاتر والإقرارات والواردات والسجلات المصرفية وبيانات الفواتير الإلكترونية قبل كل تقديم.
- احتفظ بسجل تصحيحات وارفع أي نقص في الضريبة فور اكتشافه.
- احفظ ملفات إثبات مقروءة بالعربية واختبر استرجاعها بفحوص تجريبية دورية.
- ارفع مخاطر الضريبة الجوهرية والمراكز غير المؤكدة والمعالجات المتأخرة إلى الإدارة أو مجلس الإدارة.
أخطاء شائعة ينبغي تجنبها
- استخدام الإيرادات المحاسبية لاختبار التسجيل دون تطبيق قواعد التوريدات النظامية.
- فرض 15% على كل معاملة أو اعتبار كل عميل أجنبي خاضعاً لنسبة الصفر.
- افتراض أن الاحتساب العكسي متعادل نقدياً دائماً.
- خصم ضريبة فاتورة صادرة باسم كيان آخر في المجموعة أو لاستخدام خاص أو معفى أو مقيد.
- اعتبار القبول التقني لدى فاتورة تأكيداً لصحة التصنيف الضريبي قانوناً.
- إثبات إشعار دائن في الفترة الحالية دون ربطه بالتوريد والإقرار الأصليين.
- تقديم إقرار يطابق دفتر الأستاذ ولا يطابق الجمارك أو البنك أو العقد أو بيانات الفوترة الإلكترونية.
- تجاهل أهلية المجموعة الضريبية بعد إعادة الهيكلة.
- افتراض أن السوق الإلكترونية وكيل دائماً أو مورد حكمي دائماً.
- انتظار الفحص قبل توثيق معاملة عابرة للحدود أو خاضعة لنسبة الصفر أو استثنائية.
متى قد تكون المراجعة القانونية مفيدة؟
تتقاطع بعض مسائل ضريبة القيمة المضافة مع صياغة العقود وتفسير المتطلبات النظامية والمعالجة المالية. وقد تكون المراجعة القانونية مفيدة عندما تعتمد المعاملة الضريبية على أدوار الأطراف التعاقدية، أو هيكلة الصفقة، أو الترتيبات العابرة للحدود، أو نشاط المنصات الإلكترونية، أو الأدلة المؤيدة لمعاملة استثنائية.
وبحسب طبيعة المسألة، يمكن أن تكمل هذه المراجعة عمل الوكيل الضريبي المرخص والمحاسب والمراجع ومزود نظام تخطيط الموارد ومستشار الجمارك لدى المنشأة. والهدف هو توضيح المركز القانوني، وتحديد مواضع عدم اليقين، والمساعدة في تنسيق عمل المختصين قبل تقديم إقرار أو تصحيح أو رد على فحص أو اعتراض.
قد ترغب المنشآت التي تدرس معاملة جوهرية أو معالجة ضريبية غير معتادة في مناقشة الجوانب القانونية مع ايقن. ولمزيد من السياق، يمكن الرجوع إلى دليل الامتثال التنظيمي.
تنبيه قانوني
هذا المقال معلومات عامة مبنية على المصادر الرسمية التي روجعت حتى 9 سبتمبر 2026. وتختلف المعاملة الضريبية بحسب الأطراف والمنشأة والعقد والتوريد وحالة العميل والاستخدام والأدلة والتوقيت. وقد تتغير قرارات زاتكا وإشعاراتها وإرشاداتها ومواصفات أنظمتها. ويسود النص العربي للنظام واللائحة عند اختلافه عن أي ترجمة غير رسمية. احصل على مشورة قانونية وضريبية سعودية قبل الاعتماد على هذا المقال في معاملة أو إقرار أو تصحيح أو اعتراض أو نزاع.