يتيح المقر الإقليمي في السعودية للمجموعة متعددة الجنسيات قاعدة لتوجيه أعمالها الإقليمية ودعمها. ويبدأ القرار الحقيقي بتحديد الوظائف والموظفين وصلاحيات اتخاذ القرار التي ستنتقل فعليًا إلى المملكة. فشهادة التسجيل وعنوان المكتب لا يكفيان وحدهما لإنشاء مقر إقليمي يمارس دوره التشغيلي.
يتطلب مشروع المقر الإقليمي ثلاثة مسارات مترابطة: متطلبات وزارة الاستثمار، والترتيبات التشغيلية بين شركات المجموعة، وشروط الحوافز الضريبية. كما تستلزم أهلية التعاقد الحكومي تقييمًا مستقلًا. ويوضح هذا الدليل كيفية تنسيق هذه المسارات مع مراعاة حدود الأنشطة المصرح بها للمقر الإقليمي.
ما المقصود بالمقر الإقليمي في السعودية
تصف وزارة الاستثمار المقر الإقليمي بأنه كيان تنشئه شركة أجنبية متعددة الجنسيات لدعم فروعها وشركاتها التابعة في منطقة الشرق الأوسط وشمال أفريقيا وإدارتها وتوجيهها استراتيجيًا. ولا يزال دليل المستثمر الصادر في سبتمبر 2026 يدرج فئة ترخيص المقرات الإقليمية ضمن الإطار الحالي للتسجيل الاستثماري. لذلك يظل استخدام مصطلح ترخيص المقر الإقليمي مناسبًا، رغم انتقال الإجراءات العامة للاستثمار الأجنبي إلى مفهوم التسجيل.1
ينبغي تحديد اختصاص إقليمي واضح للمقر: ما الشركات التي يخدمها، وما القرارات التي يتخذها، وما الأنشطة التي تبقى لدى الشركات التشغيلية. وتظهر قيمة الهيكل التنظيمي عندما تتفق معه العقود والأوصاف الوظيفية والممارسات الفعلية.
الفرق بين المقر الإقليمي والشركة التشغيلية والفرع
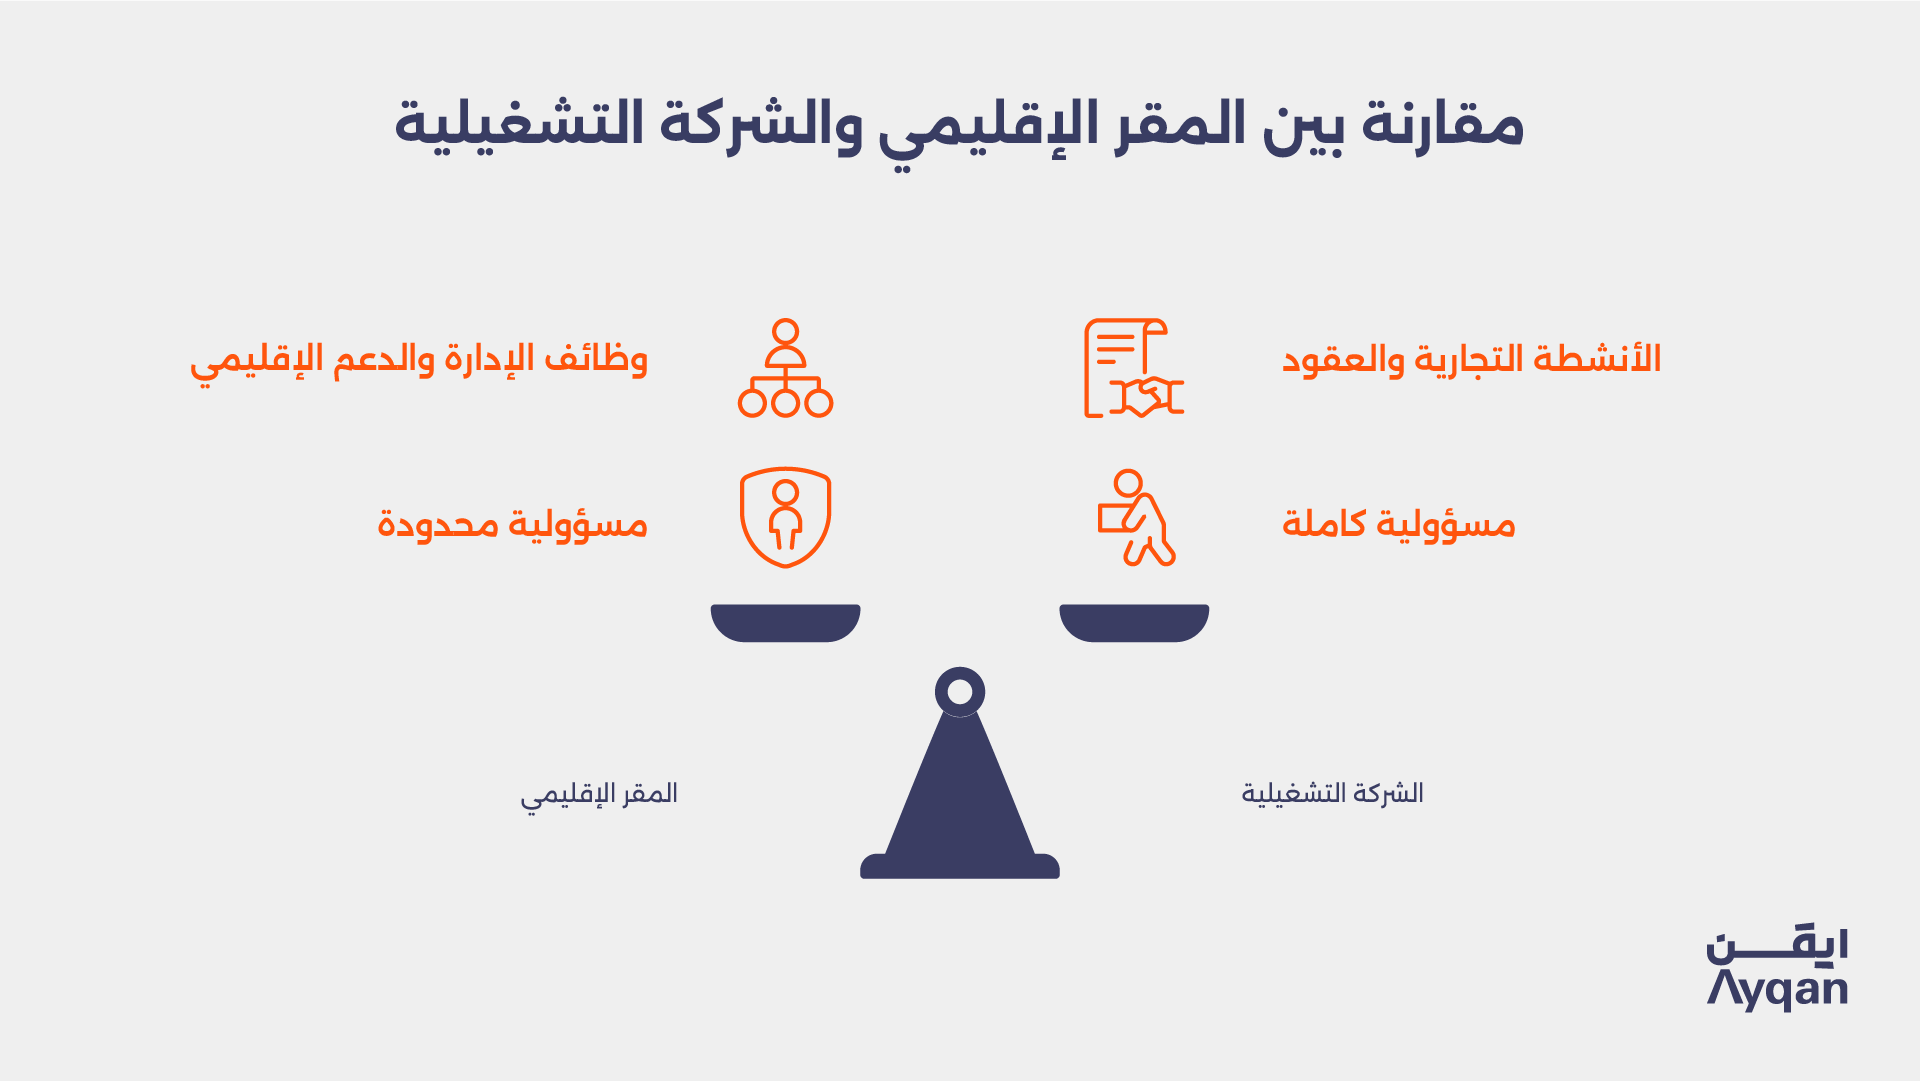
غرض الترخيص والشكل القانوني مسألتان منفصلتان. ويجيز دليل الوزارة إنشاء المقر الإقليمي من خلال شركة أو فرع مسجل لشركة أجنبية. ولا يعني اختيار الفرع أنه أصبح شركة مستقلة عن الشركة الأم. فالمسؤولية وصلاحيات التعاقد ومدى تعرض الشركة الأم للمطالبات تحتاج إلى تحليل قانوني خاص.1
| الترتيب | المسألة الرئيسية التي يلزم حسمها |
|---|---|
| المقر الإقليمي المرخص | ما وظائف الإدارة والدعم الإقليمي المعتمدة التي سيمارسها؟ |
| الشركة التشغيلية السعودية | ما الأنشطة التجارية المرخصة وعقود العملاء والتزامات التنفيذ التي تخصها؟ |
| فرع الشركة الأجنبية | ما الأعمال المسموح بها للفرع وكيف ترتبط مسؤوليته بالشركة الأم؟ |
| اتفاقية الخدمات داخل المجموعة | ما الخدمات المقدمة ولمن وبأي مقابل وما الأدلة على تنفيذها؟ |
للاطلاع على إجراءات التأسيس العامة، راجع دليل أيقن لتأسيس الشركات. ويضيف تقييم المقر الإقليمي إلى هذه الإجراءات متطلبات النشاط والتوظيف والوجود الاقتصادي الفعلي.
من يناسبه ترخيص المقر الإقليمي
تكون المجموعة متعددة الجنسيات القائمة بالفعل، والقادرة على نقل وظائف قيادة ودعم إقليمي حقيقية إلى السعودية، أكثر استعدادًا لهذا النموذج. ويجب أن توضح دراسة المشروع الشركات المستفيدة، والقيمة الناتجة عن تجميع الوظائف، وتكلفة المحافظة على الفريق المطلوب.
تتضمن الشروط المنشورة لبرنامج المقرات الإقليمية وجودًا للمجموعة في دولتين على الأقل خارج السعودية ودولة المقر الرئيسي للمجموعة. ويطلب دليل سبتمبر 2026 سجلين تجاريين ساريين لكيانين مختلفين، والقوائم المالية المدققة لمقدم الطلب عن السنة المالية السابقة. ويجب التأكد من كيفية تطبيق الوزارة لاختبار الانتشار الدولي على مقدم الطلب وسلسلة ملكيته عند إعداد الملف.12
ولا ينبغي افتراض أن خطط التوسع المستقبلية، أو الهيكل غير المنفذ، أو الأعمال الخارجية لمساهم غير مرتبط بالمجموعة، تحقق الأهلية. أعد خريطة الكيانات القانونية وأدلة الملكية قبل الالتزام بالمقر أو نقل القيادات.
ما الأنشطة التي يجوز للمقر الإقليمي ممارستها
الوظائف الإقليمية الإلزامية
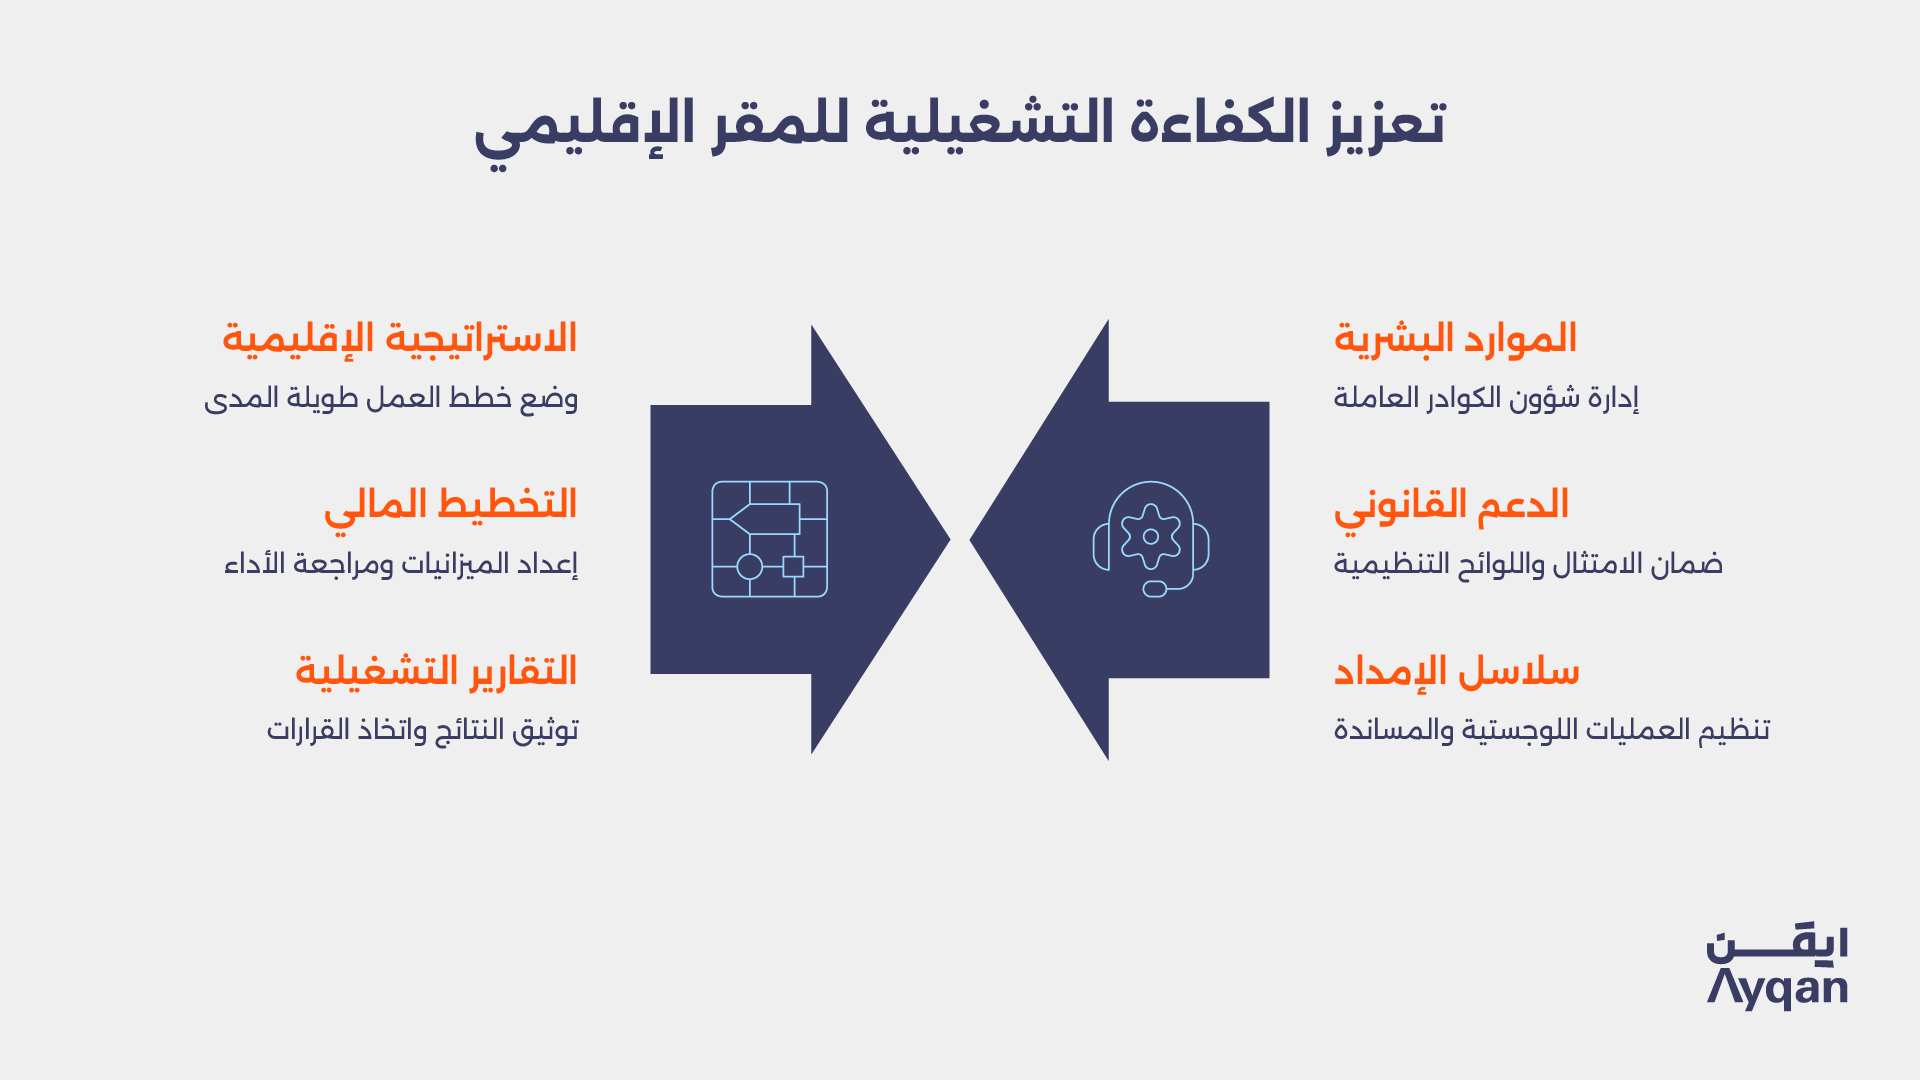
تحدد شروط الوزارة المنشورة وظائف التوجيه الاستراتيجي والإدارة، ومنها الاستراتيجية الإقليمية وتخطيط الأعمال وإعداد الميزانيات ومراجعة الأداء والتقارير التشغيلية. ويشترط الدليل الحالي بدء الأنشطة الإلزامية خلال ستة أشهر من إصدار الترخيص.12
وثق المسؤول عن اعتماد الميزانيات الإقليمية، وتلقي تقارير الإدارة، واتخاذ القرارات بناءً على نتائجها. وقد يصعب على مقر يكتفي بتمرير تعليمات صادرة من الخارج، دون مسؤولية محلية فعلية، إثبات أدائه للدور المقصود.
الأنشطة الاختيارية المحددة في الطلب
يجب بدء ثلاثة أنشطة اختيارية على الأقل خلال سنة واحدة. وتشمل الأمثلة المنشورة الموارد البشرية والمحاسبة والامتثال والدعم القانوني والبحوث والمساندة الفنية وإدارة سلاسل الإمداد. اختر وظائف سينفذها الفريق بالفعل، وتحقق من نطاقها المسموح به في الطلب والترخيص الصادر. ولا يحل إدراج نشاط اختياري محل الترخيص المهني أو القطاعي المستقل متى كان مطلوبًا.12
حدود الإيرادات والأنشطة التجارية
تقيد وزارة الاستثمار ممارسة العمليات التجارية المباشرة التي تدر إيرادات خارج أنشطة ترخيص المقر الإقليمي. ولا يعني ذلك أن كل مقر إقليمي يجب أن يخلو من الإيرادات؛ إذ تتناول قواعد هيئة الزكاة والضريبة والجمارك صراحة الدخل الناتج عن الأنشطة المؤهلة. ويجب أن تدعم طبيعة الخدمة والمستفيد والمقابل والعمل المنفذ تصنيف النشاط.13
فقد يقدم فريق الميزانيات الإقليمية خدمات إدارة موثقة لشركات المجموعة. أما بيع منتجات المجموعة للعملاء في السعودية فيثير مسألة نشاط مختلفة. وينبغي إسناد أعمال التجارة والتنفيذ الموجهة للعملاء إلى الكيان الحاصل على التراخيص المناسبة.
متطلبات الموظفين ومواعيد بدء الأنشطة
يحدد دليل سبتمبر 2026 المتطلبات التالية. ويجب توثيق تاريخ بدء احتساب كل مدة وفق الترخيص أو التسجيل الصادر والشروط الواردة في الموافقة.1
| المتطلب | أثره على خطة التنفيذ |
|---|---|
| بدء الأنشطة الإلزامية خلال ستة أشهر | تجهيز القيادة والأنظمة وصلاحيات اتخاذ القرار لبدء العمل. |
| بدء ثلاثة أنشطة اختيارية على الأقل خلال سنة | تعيين مسؤول وفريق وأدلة تنفيذ لكل وظيفة. |
| توظيف 15 موظفًا بدوام كامل على الأقل خلال سنة | إعداد جدول واقعي للتوظيف ونقل الموظفين. |
| وجود ثلاثة قياديين مؤهلين على الأقل ضمن الفريق | مواءمة المستوى الإداري والخبرات والمسؤوليات الفعلية مع متطلبات الوزارة. |
يشير الدليل إلى موظفين بمستوى مدير تنفيذي ونائب رئيس، وإلى خبرات مناسبة مكتسبة في المقر الرئيسي للمجموعة أو مقر إقليمي آخر لها. ولا تكفي المسميات الوظيفية وحدها لإثبات الامتثال؛ بل يجب أن تتسق معها كشوف الرواتب والعقود وخطوط الإشراف وسجلات العمل.
تحقق من أي مزايا خاصة بالقوى العاملة في المقر الإقليمي وفق وضع الكيان المعتمد. وتظل وثائق العمل وتصاريحه والتزامات التأمينات الاجتماعية المنطبقة بحاجة إلى المتابعة. ويوضح دليل أيقن للسعودة ونطاقات أهمية تقييم التزامات القوى العاملة بحسب الكيان والنشاط.
إعداد ملف الطلب والتنفيذ
ابدأ بقائمة متطلبات الوزارة الحالية وظروف مقدم الطلب. ويطلب دليل سبتمبر سجلات سارية للكيانات المعنية وقوائم مالية مدققة حديثة، مع متطلبات التصديق. كما يجب التأكد من متطلبات الترجمة والتفويض والمستندات الأجنبية قبل التقديم.1
ويستحسن أن يتضمن ملف العمل أيضًا هيكل المجموعة، والاختصاص الإقليمي، والشكل القانوني المقترح، والأنشطة المختارة، وجدول التوظيف، وخطة المقر، وترتيبات تقديم الخدمات. وهذه مستندات تخطيط عملية؛ أما المستندات الإلزامية للتقديم فتحددها متطلبات الطلب الفعلية.
بعد الموافقة، نسق إجراءات تأسيس الشركة أو تسجيل الفرع، ومتطلبات السجل التجاري، والخدمات البنكية، والتسجيل الضريبي، وإجراءات الموظفين. وأسند كل إجراء إلى مسؤول محدد. وللمسار الاستثماري الأساسي، راجع دليل أيقن للتسجيل لدى وزارة الاستثمار.
ما الذي تغطيه الحوافز الضريبية للمقر الإقليمي
الدخل المؤهل ومدفوعات الاستقطاع المحددة
تقرر القواعد الضريبية للمقرات الإقليمية نسبة صفر في المائة لضريبة الدخل على الدخل المؤهل. كما تقرر نسبة صفر لضريبة الاستقطاع على مدفوعات محددة لغير المقيمين، تشمل توزيعات الأرباح، والمدفوعات للأشخاص المرتبطين، والمدفوعات لغير المرتبطين مقابل خدمات لازمة لأنشطة المقر الإقليمي. ولا تستفيد المدفوعات المرتبطة بأنشطة غير مؤهلة أو بترتيبات التجنب الضريبي من هذه المعاملة للاستقطاع. 3، المادة 3
تخص الحوافز المقر الإقليمي المستوفي للشروط. ولا تعفي تلقائيًا شركات المجموعة الأخرى أو جميع إيراداتها في السعودية أو كل دفعة إلى الخارج. كما لا ينشئ ترخيص المقر إعفاءً عامًا من ضريبة القيمة المضافة. ويجب تقييم كل ضريبة وفق أحكامها؛ راجع دليل أيقن للامتثال لضريبة القيمة المضافة.
مدة الحوافز واستمرار شروطها
تقرر القواعد مدة حوافز تبلغ 30 عامًا قابلة للتجديد، تبدأ من حصول المقر الإقليمي على ترخيص تنفيذ الأنشطة المؤهلة، وتنتهي قبل ذلك إذا توقف الكيان عن كونه مقرًا إقليميًا مستوفيًا للشروط. وتظل الأهلية والوجود الاقتصادي الفعلي والامتثال متطلبات مستمرة طوال هذه المدة. 3، المادة 4
إثبات الوجود الاقتصادي الفعلي بالممارسة
تشترط المادة الخامسة من القواعد الضريبية وجود ترخيص سارٍ، ومقر مناسب، وإدارة وتوجيه داخل السعودية، ونفقات تشغيلية محلية متناسبة، وإيرادات من الأنشطة المؤهلة، ومدير مقيم واحد على الأقل، وعدد كافٍ من الموظفين المؤهلين بدوام كامل. وتتناول القواعد تحديدًا اجتماعات مجلس الإدارة التي تتخذ فيها القرارات الاستراتيجية.3
حوّل هذه المتطلبات إلى أدلة: محاضر الإدارة والمجلس، والاعتمادات المحلية، وملفات الموظفين، وترتيبات المكتب، ومخرجات الخدمات، والفواتير والسجلات المالية. ولا يكفي عقد اجتماعات في الرياض إذا ظلت جميع القرارات الجوهرية تصدر من خارج المملكة.
ويجب مراعاة متطلبات العدد لدى وزارة الاستثمار واختبار الوجود الفعلي لدى الهيئة معًا. فقد يستوفي الفريق الحد العددي الأدنى، لكنه يظل غير كافٍ لحجم الوظائف التي يعلن المقر ممارستها.
اتفاقيات المجموعة وتسعير المعاملات
تشترط القواعد الضريبية خضوع معاملات الأطراف المرتبطة لمبدأ السعر المحايد. أعد اتفاقيات خدمات تحدد المستفيدين والنطاق والمسؤوليات ومنهج احتساب المقابل وتوزيع التكاليف المشتركة. واحتفظ بأدلة تنفيذ الخدمات وتحقيقها منفعة للمستفيد. 3، المادة 12
ولا تمنح القواعد التي توجب حسابات منفصلة للأنشطة غير المؤهلة إذنًا بممارسة نشاط يحظره ترخيص المقر. لذلك يحتاج أي مصدر إيراد جديد إلى تقييم ترخيصي وضريبي قبل بدء النشاط.
التعاقد الحكومي يستلزم فحصًا مستقلًا للأهلية
تنظم ضوابط التعاقد الحكومي التعامل مع الشركات التي ليس لها مقر إقليمي في المملكة وأطراف محددة ذات علاقة بها. وتؤثر التعريفات وإجراءات الشراء والاستثناءات في التطبيق؛ فلا يصح اختزال الإطار في افتراض أن كل مورد أجنبي يجب أن ينشئ مقرًا إقليميًا للحصول على أي عقد.4
قبل تقديم العرض، حدد الجهة المشترية ومقدم العرض وشركة المجموعة المعنية وأي علاقة بموزع أو مورد. وراجع الضوابط المنطبقة على العملية، ووثائق المنافسة الحالية، وأي موافقة استثناء لازمة. وتميز الضوابط المنشورة بين المنافسات العامة والمحدودة والتعاقد المباشر، وتتضمن استثناءات محددة.
ولا تمثل الموافقة على المقر الإقليمي ضمانًا لترسية عقد حكومي. كما لا تحل محل صلاحية الكيان التشغيلي لتوريد السلع أو الخدمات، أو الموافقات القطاعية، أو متطلبات التأهيل للمنافسة.
التقارير المستمرة وتكلفة عدم الامتثال
توجب الهيئة تقديم الإقرارات الضريبية والزكوية المنطبقة، وتقرير سنوي للتحقق من الوجود الاقتصادي الفعلي، وحسابات لكل سنة ضريبية، بما فيها السنة الأولى الجزئية. ويجب كذلك إبقاء بيانات الوزارة محدثة والالتزام بالتحديثات والشروط المرتبطة بالترخيص.13، المواد 6 إلى 9
تضع المادة 11، عند الإخلال بمتطلبات الوجود الفعلي، مسارًا للإخطار والتصحيح، تعقبه عقوبات متدرجة وإمكانية تعليق الحوافز. وقد يؤدي التعمد في إساءة استخدامها إلى إلغائها وإعادة الربط الضريبي وفق المادة 12. أنشئ تقويمًا يتابع شروط الترخيص والتقارير المالية وأدلة الوجود الفعلي وتغييرات الموظفين ومعاملات المجموعة، مع جمع السجلات خلال العمل.
قائمة عملية للاستعداد لإنشاء المقر الإقليمي
تأكد من أهلية هيكل المجموعة وأدلتها المستندية مع وزارة الاستثمار.
حدد الاختصاص الإقليمي والشركات المستفيدة وصلاحيات القرار الفعلية.
افصل أنشطة المقر عن التجارة والتنفيذ والخدمات المهنية المنظمة.
اختر وظائف اختيارية يمكن تشغيلها ضمن المدة المطلوبة.
وفر مقرًا مناسبًا وخطة واقعية للتوظيف ونقل الموظفين.
وثق الخدمات وتسعير المعاملات والأدلة المؤيدة لها.
قيّم الحوافز الضريبية والوجود الفعلي وأهلية التعاقد الحكومي كلًا على حدة.
وزع مسؤوليات مواعيد بدء الأنشطة والالتزامات المتكررة.
متى قد تكون المراجعة القانونية مفيدة؟
قد يجمع مشروع المقر الإقليمي بين الترخيص والهيكلة المؤسسية واتفاقيات المجموعة وترتيبات الموظفين والوجود الضريبي وأهلية التعاقد الحكومي في وقت واحد. وقد تكون المراجعة المنسقة مفيدة قبل اعتماد النموذج التشغيلي وخطة التوظيف وترتيبات الخدمات داخل المجموعة. وتدعم ممارسة أيقن للاستثمار والشركات المنشآت التي تقيّم هذه المسائل المترابطة.
المصادر الرسمية
وزارة الاستثمار، دليل المستثمر، الإصدار الثالث عشر 03–2026، القسمان 5.1.2 و5.1.3: النسخة الإنجليزية والنسخة العربية.
وزارة الاستثمار، الشروط والأحكام المنشورة للمقرات الإقليمية. تقرأ مع الدليل الحالي والترخيص الصادر.
هيئة الزكاة والضريبة والجمارك، القواعد الضريبية للمقرات الإقليمية، قرار مجلس الإدارة رقم 9-1-24 بتاريخ 4 فبراير 2024، ولا سيما المواد 3 إلى 14.
أم القرى، ضوابط تعاقد الجهات الحكومية مع الشركات التي ليس لها مقر إقليمي في المملكة والأطراف ذوي العلاقة، المنشورة في 6 يناير 2023. تراجع القرارات اللاحقة والقواعد المنطبقة على عملية التعاقد المعنية.
تنويه قانوني
يقدم هذا المقال معلومات عامة استنادًا إلى المصادر التي جرى التحقق منها في التاريخ المبين أعلاه. ولا يعد مشورة بشأن هيكل أو مركز ضريبي أو عملية شراء بعينها. ويجب التحقق من متطلبات الطلب وشروط الترخيص المعني لكل حالة.