لا يوجد في السعودية ترخيص واحد شامل يسمى ترخيص التقنية المالية. فالمسار التنظيمي الصحيح يتوقف على الوظيفة الفعلية للمنتج، مثل الاحتفاظ بأموال العملاء أو نقلها، وإصدار النقود الإلكترونية، وبدء عمليات الدفع، وعرض معلومات الحسابات، ومنح الائتمان، وترتيب التمويل، وتشغيل منصة تمويل جماعي بالدين، أو تقديم التقنية لمنشأة مالية خاضعة للرقابة. ولا يحسم الوصف التجاري الذي يستخدمه المؤسس أو المستثمر هذا التصنيف.
يشرف البنك المركزي السعودي، المعروف باسم ساما، على الأعمال المصرفية والتمويل والمدفوعات والصرافة والمعلومات الائتمانية والأنشطة الواقعة ضمن نطاق اختصاصه. وقد تخضع نماذج أخرى لهيئة السوق المالية أو هيئة التأمين أو جهة عامة أخرى. كما يمكن أن يقترن بالترخيص المالي الأساسي تطبيق متطلبات حماية البيانات والأمن السيبراني ومكافحة غسل الأموال وحماية العملاء والاستثمار الأجنبي.
يوضح هذا الدليل ترخيص شركات التقنية المالية لدى ساما في السعودية وفق الوضع النظامي المراجع حتى 9 سبتمبر 2026. ويركز على التصنيف التنظيمي ومسارات الترخيص والفرق بين الترخيص المباشر والبيئة التجريبية التشريعية وإعداد الطلب والجاهزية التشغيلية والالتزامات اللاحقة للترخيص. وتبقى المتطلبات مرتبطة بالنشاط، ويجوز لساما طلب معلومات إضافية أو فرض شروط بحسب الملكية والمخاطر والحجم ونموذج العمل.
الإجابة المختصرة: يجب تصنيف كل وظيفة منظمة قبل تأسيس الشركة أو إطلاق المنتج. وإذا كان النشاط منظمًا بقواعد نافذة، فينبغي إعداد طلب الترخيص المباشر المناسب. ولا تستخدم البيئة التجريبية لدى ساما إلا عندما يكون الاختبار ضروريًا فعلاً لنموذج مبتكر. ولا يجيز خطاب الموافقة الأولية أو القبول في البيئة التجريبية ممارسة الأعمال التجارية دون قيود.
لماذا يبدأ المشروع بالتصنيف التنظيمي
التقنية المالية وصف للأعمال وليست فئة ترخيص
قد يحتاج منتجان متشابهان في واجهة العميل إلى موافقتين مختلفتين. فالمحفظة التي تستقبل قيمة العميل وتحتفظ بها قد تتضمن إصدار نقود إلكترونية، بينما قد يقتصر تطبيق آخر على عرض بيانات الحسابات المصرفية فيندرج ضمن خدمات معلومات حسابات الدفع. وقد تمارس المنصة التي تقدم الأموال لعملائها نشاط تمويل، في حين قد يكون مورد البرمجيات الذي لا يتعاقد مع العملاء ولا يسيطر على الأموال مزود خدمة تقنية مسندًا إليه.
يجب أن يصف التصنيف الخدمة من بدايتها إلى نهايتها، لا الاسم التسويقي للتطبيق. وينبغي تحديد من يتعاقد مع العميل، ومن يستقبل الأموال، وأين تحفظ، ومن يتخذ قرار منح الائتمان، ومن يتحمل مخاطر السداد، واسم الجهة الذي يظهر في الكشف، ومن يملك تنفيذ العملية أو عكسها.
التسويق داخل المملكة قد يدخل الخدمة في النطاق التنظيمي
تسري اللائحة التنفيذية لنظام المدفوعات وخدماتها على من يقدم خدمات دفع ذات صلة من منشأة في المملكة، أو يقدم نفسه بأي وسيلة على أنه يقدمها في المملكة، أو يدعو مستخدمين في المملكة إلى إبرام اتفاقيات لخدمات الدفع، أو يسوق الخدمة لأشخاص فيها، أو يعين شخصاً محلياً لتقديمها نيابة عنه. لذلك لا ينبغي للشركة الخارجية افتراض أن غياب المكتب السعودي يخرج المنتج من النطاق التنظيمي.
الوظائف المنفصلة قد تحتاج أذونات منفصلة
قد تتضمن رحلة عميل واحدة مدفوعات وائتماناً وتوزيع تأمين واستثمارات وخدمات بيانات. ويجب أن تفصل المراجعة القانونية كل وظيفة وتحدد الكيان الذي يؤديها. وقد تغير الشراكة مع بنك أو مقدم خدمات دفع مرخص نموذج التشغيل، لكنها لا تغطي تلقائياً التزامات شركة التقنية المالية بالحصول على ترخيص أو موافقة تخص وظائفها.
تحديد الجهة التنظيمية السعودية المختصة
تشرف ساما على الأنشطة المصرفية والتمويلية وأنشطة الدفع
يقسم كتاب القواعد لدى ساما المتطلبات بحسب القطاع المنظم، ومن ذلك المصارف والتمويل وأنظمة المدفوعات ومقدمو خدمات الدفع والصرافة وشركات المعلومات الائتمانية والبيئة التجريبية التشريعية. ويشمل الإطار النظامي نظام البنك المركزي السعودي ونظام مراقبة شركات التمويل ونظام المدفوعات وخدماتها ولوائحها التنفيذية.
وينبغي تقييم النماذج التي تتضمن أموال العملاء أو حسابات الدفع أو النقود الإلكترونية أو بدء الدفع أو معلومات الحسابات أو التمويل الاستهلاكي والتجاري أو الشراء الآن والدفع لاحقاً أو التمويل الجماعي بالدين وفق قواعد ساما المناسبة قبل تثبيت تصميم المنتج وعقوده.
تنظم هيئة السوق المالية أنشطة الأوراق المالية
قد يخضع التمويل الجماعي بالملكية والتعامل في الأوراق المالية وإدارة الاستثمار والترتيب والمشورة بشأن الأوراق المالية لهيئة السوق المالية لا لساما. ولا يحسم وصف المنتج بأنه منصة تمويل هذه المسألة، لأن التمويل الجماعي بالدين والتمويل الجماعي بالملكية يخضعان لمسارين تنظيميين مختلفين.
قد تبقى جهات تنظيمية أخرى ذات صلة
قد يحتاج نشاط التأمين إلى موافقة هيئة التأمين. وتخضع معالجة البيانات الشخصية لنظام حماية البيانات الشخصية وإطار الهيئة السعودية للبيانات والذكاء الاصطناعي. وقد تنطبق أيضاً قواعد الاتصالات والحوسبة السحابية والهوية الرقمية والتعاملات الإلكترونية والتجارة الإلكترونية والمنافسة والقطاعات المتخصصة. وينبغي أن تحدد المصفوفة التنظيمية الجهة المالية الرئيسية وكل التزام مشترك معها.
مسارات الترخيص الرئيسية لدى ساما
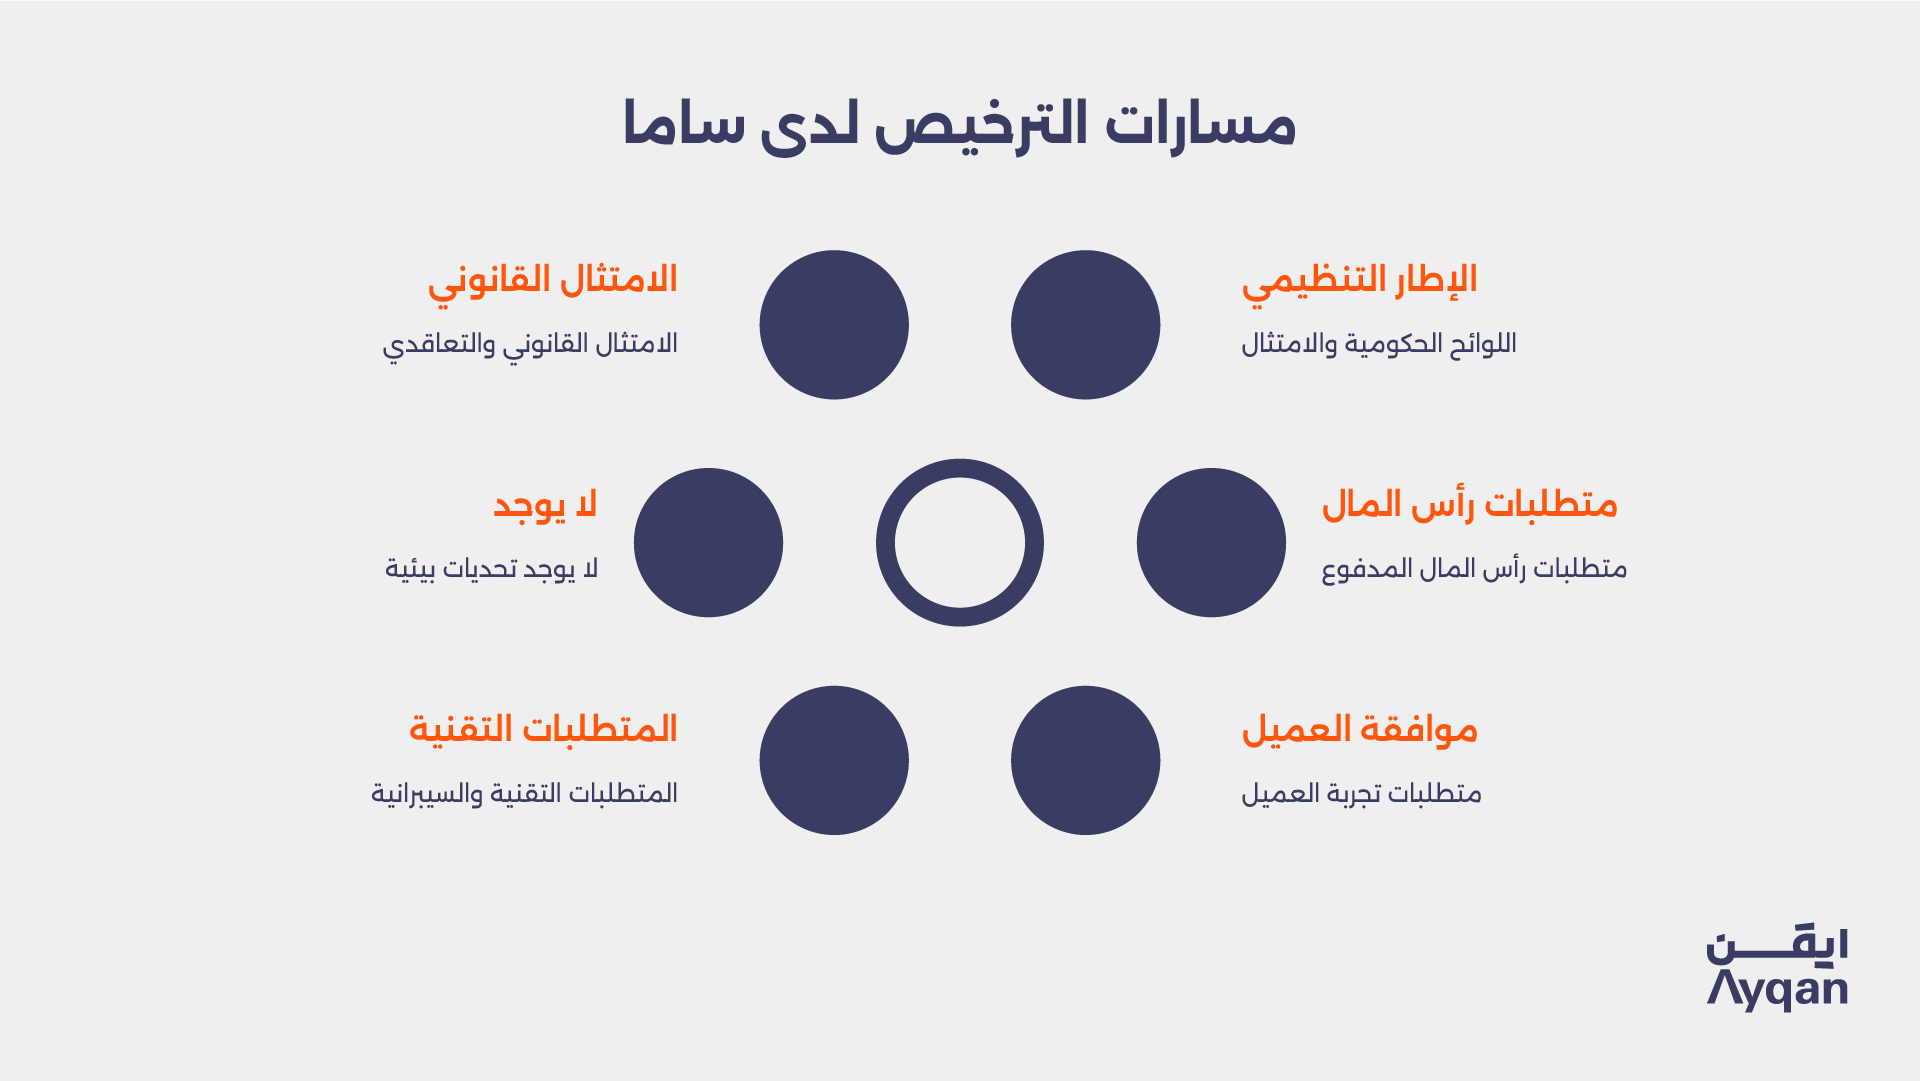
تراخيص مؤسسات الدفع
تقدم مؤسسة الدفع خدمة دفع منظمة أو أكثر دون إصدار النقود الإلكترونية. وتشمل الخدمات ذات الصلة تشغيل حسابات الدفع وتنفيذ الخصم المباشر والمعاملات بالبطاقات أو الأجهزة والتحويلات الدائنة وإصدار أدوات الدفع وقبول عمليات المستفيد وتجميع المدفوعات والحوالات المالية وغيرها من الوظائف المدرجة نظاماً.
تميز اللائحة بين مؤسسة الدفع المصغرة ومؤسسة الدفع الكبرى، وتحدد الفئة المناسبة بحسب الخدمات والحجم المقترح. ووفق المادة الرابعة والأربعين من اللائحة التنفيذية الحالية، يبلغ الحد الأدنى لرأس المال المدفوع مليون ريال للمؤسسة المصغرة وثلاثة ملايين ريال للمؤسسة الكبرى. وقد تتجاوز متطلبات رأس المال المستمرة المبلغ الأولي، ولا سيما عندما ترتفع قيمة معاملات المؤسسة الكبرى.
تراخيص مؤسسات النقود الإلكترونية
تصدر مؤسسة النقود الإلكترونية قيمة نقدية مخزنة، بما في ذلك من خلال محفظة إلكترونية أو هيكل مسموح آخر. وتميز اللائحة بين المؤسسة المصغرة والكبرى، ويبلغ الحد الأدنى الحالي لرأس المال المدفوع مليوني ريال للمؤسسة المصغرة وعشرة ملايين ريال للمؤسسة الكبرى.
ويؤدي الاحتفاظ بأموال العملاء إلى التزامات بحماية الأموال والمطابقة والسيولة والحوكمة والمرونة التشغيلية. لذلك يجب تصميم الهيكل القانوني والحسابات المصرفية بالتوازي مع طلب الترخيص، لا إضافتهما بعد بناء المنصة.
تراخيص بدء الدفع ومعلومات الحسابات
قد يبدأ منتج المصرفية المفتوحة عملية دفع من حساب لدى مقدم آخر، أو يجمع معلومات الحسابات، أو يجمع الوظيفتين. وتعرف لائحة المدفوعات خدمات بدء الدفع وخدمات معلومات حسابات الدفع كأنشطة منظمة. ويبلغ الحد الأدنى الحالي لرأس المال المدفوع مليون ريال لترخيص بدء الدفع منفرداً أو مع معلومات الحسابات، وخمسمائة ألف ريال لترخيص معلومات الحسابات فقط.
ويجب على مقدمي هذه الخدمات معالجة متطلبات تأمين المسؤولية المهنية أو الضمان المماثل وموافقة العميل والمصادقة وضوابط الوصول إلى البيانات والمتطلبات التقنية ومتطلبات تجربة العميل في إطار المصرفية المفتوحة في المملكة. ولا يحل الاتفاق التجاري مع بنك أو مجمع واجهات برمجة محل الترخيص اللازم.
تراخيص شركات التمويل
قد تحتاج المنشأة التي تمنح الائتمان أو تحمل الذمم المدينة أو تمارس نشاط تمويل منظم إلى ترخيص شركة تمويل. ويتوقف المسار على المنتج التمويلي المحدد ونظام مراقبة شركات التمويل ولائحته التنفيذية وقواعد ساما الخاصة بالنشاط.
ولا ينبغي افتراض أن ترخيص الدفع يجيز الإقراض أو أن ترتيب منتج مقرض آخر غير منظم. ويؤثر في التصنيف كل من قرار الائتمان ومصدر التمويل والمخاطر الاقتصادية واتفاقية العميل وإجراءات التحصيل. وتختلف متطلبات رأس المال والملاءة بحسب النشاط، كما يجوز لساما فرض شروط إضافية.
شركات الشراء الآن والدفع لاحقاً
ينظم نشاط الشراء الآن والدفع لاحقاً كنموذج تمويل متخصص. وتعالج قواعد ساما المنظمة لشركات هذا النشاط الترخيص والنشاط المسموح به وعلاقة العميل وحدود الائتمان والإفصاح والحوكمة والتقنية والمخاطر والتقارير. وقد تخضع خطة الدفع التي يقدمها متجر للقواعد ولو روج لها باعتبارها أقساطاً لا قرضاً.
وينبغي للطلب أن يوضح تسوية مستحقات التجار وسداد العميل ومعالجة التأخر والتقييم الائتماني والشكاوى والتحصيل والإبلاغ لشركات المعلومات الائتمانية. ويجب ألا تحجب اللغة الترويجية الالتزام المالي الواقع على العميل.
منصات التمويل الجماعي بالدين
يربط التمويل الجماعي بالدين المشاركين المؤهلين في التمويل بالمستفيدين من خلال هيكل إقراض منظم. وتوفر ساما مسار ترخيص وإرشادات تقديم مخصصة لهذا النشاط. ويجب توضيح دور المنصة في إنشاء التمويل وتقييمه وتوثيقه وصرفه وخدمته وتحصيله.
كما ينبغي للطلب معالجة منهجية الائتمان وتعارض المصالح والإفصاح وأهلية المشاركين والتركيز والتعثر والشكاوى والتقنية وأموال العملاء والتوقف المنظم. ويختلف التمويل الجماعي بالملكية ويجب تقييمه وفق إطار هيئة السوق المالية.
مقدمو الخدمات التقنية وشركاء الإسناد
قد لا تحتاج الشركة التي تقدم البرمجيات أو البنية التحتية السحابية أو أدوات الهوية أو مراقبة الاحتيال أو الدعم الخلفي إلى ترخيص مالي مستقل إذا لم تمارس نشاطًا منظمًا. لكن هذا الاستنتاج يجب أن ينتج عن تحليل وظيفي، لا عن صياغة عقد تقني.
وحتى دون ترخيص مستقل، قد يخضع المورد لمتطلبات العناية الواجبة والتدقيق والوصول والأمن السيبراني وموقع البيانات والإبلاغ عن الحوادث والتعاقد من الباطن واستمرارية الأعمال والخروج، وذلك من خلال قواعد ساما للإسناد والعقد مع المنشأة الخاضعة لرقابتها. وقد يستلزم الإسناد الجوهري إشعار ساما أو التواصل السابق معها من قبل العميل المرخص.
مقارنة أذونات الدفع الرئيسية
| الإذن | الوظيفة المنظمة المعتادة | الحد الأدنى الحالي لرأس المال المدفوع |
|---|---|---|
| مؤسسة دفع مصغرة | خدمات الدفع المدرجة باستثناء إصدار النقود الإلكترونية وضمن حدود الفئة المصغرة | مليون ريال |
| مؤسسة دفع كبرى | خدمات الدفع المدرجة على نطاق المؤسسة الكبرى | ثلاثة ملايين ريال |
| مؤسسة نقود إلكترونية مصغرة | إصدار النقود الإلكترونية ضمن حدود الفئة المصغرة | مليونا ريال |
| مؤسسة نقود إلكترونية كبرى | إصدار النقود الإلكترونية على نطاق المؤسسة الكبرى | عشرة ملايين ريال |
| خدمة بدء الدفع | بدء دفع من حساب يحتفظ به مقدم آخر | مليون ريال |
| خدمة معلومات الحسابات | جمع معلومات حسابات الدفع أو إتاحتها | خمسمائة ألف ريال |
| بدء الدفع ومعلومات الحسابات معاً | تقديم خدمتي المصرفية المفتوحة المنظمتين | مليون ريال |
يبين الجدول الحدود الدنيا الواردة في المادة الرابعة والأربعين من اللائحة التنفيذية للمدفوعات وفق مراجعة 9 سبتمبر 2026. ولا يغني عن تقييم رأس المال بحسب النشاط، فقد تتطلب الملاءة المستمرة وحماية الأموال والضمانات والتأمين وشروط الترخيص موارد إضافية.
الترخيص المباشر والبيئة التجريبية لدى ساما
يناسب الترخيص المباشر ما تنظمه قواعد قائمة
إذا كان النشاط المقترح مشمولاً بإطار ترخيص قائم، فإن إرشادات البيئة التجريبية توجه مقدم الطلب إلى مسار الترخيص المعتاد. فلا يستطيع مقدم خدمة دفع استخدام البيئة التجريبية لتجنب ترخيص الدفع، ولا يستطيع المقرض استبدال ترخيص التمويل بإذن اختبار.
ويستفيد الترخيص المباشر مع ذلك من تحديد النطاق التنظيمي مبكراً. فينبغي تحديد الأنشطة والأذونات المطلوبة وإعداد نموذج الملكية والحوكمة وتطوير السياسات والضوابط التقنية والتأكد من أن خطة التمويل تغطي المتطلبات الأولية والمستمرة.
البيئة التجريبية مخصصة للابتكار الذي يحتاج اختباراً حياً
يتكون إطار البيئة التجريبية من أربع مراحل هي التقديم والجاهزية التشغيلية والاختبار والخروج. ويجب أن يشرح الطلب الابتكار وفائدة العملاء والمخاطر والضمانات وأهداف الاختبار ومؤشراته وحدوده وسبب الحاجة إلى اختبار حي. وينبغي أن تكون النسخة الأولية القابلة للاختبار من المنتج جاهزة.
ويجوز لمقدم الطلب اقتراح إعفاءات أو تخفيفات محدودة، إلا أن ساما هي التي تقرر مدى ملاءمتها. وينبغي بناء الحماية الأساسية للعملاء ومكافحة الجرائم المالية وحماية البيانات والمخاطر النظامية داخل خطة الاختبار.
الموافقة الأولية للبيئة التجريبية لا تجيز التشغيل
تنص إرشادات ساما على أن خطاب الموافقة الأولية في المرحلة الثانية يسمح بتأسيس الشركة أو تعديل نشاطها كشركة تقنية مالية، لكنه لا يسمح بالتشغيل. ويجب استيفاء معايير الجاهزية التشغيلية. ولا يبدأ الاختبار المنضبط ضمن الحدود المعتمدة إلا بعد إتمام المتطلبات والحصول على خطاب عدم ممانعة من ساما.
يحتاج كل طلب تجريبي إلى استراتيجية خروج
ينبغي التخطيط للتخرج الناجح والتمديد والتعديل وعدم نجاح الاختبار. ويجب أن تحمي استراتيجية الخروج العملاء وتعالج الأرصدة والشكاوى وتحفظ البيانات والسجلات وتوضح الاتصالات. ولا يضمن إتمام الاختبار الحصول تلقائياً على ترخيص تجاري كامل.
إعداد الهيكل المؤسسي والملكية
يجب أن يتبع التأسيس التصنيف التنظيمي
ينبغي أن تتوافق أغراض الشركة وشكلها القانوني وملكيتها ورأس مالها مع النشاط المرخص المقصود. وقد يؤدي تأسيس شركة تقنية عامة قبل التصنيف إلى تعديلات وتأخير أو تعارض مع توقعات ساما. ويشرح دليل أيقن لتأسيس الشركات عملية التأسيس السعودية الأوسع.
كما يجب على المستثمر الأجنبي تقييم إطار التسجيل لدى وزارة الاستثمار والمستفيد الحقيقي والسجل التجاري والشروط القطاعية. ويرتبط تأسيس الكيان بالترخيص التنظيمي، لكن السجل التجاري وحده لا يجيز نشاطاً مالياً منظمًا.
يجب أن يستوفي المسيطرون وكبار المديرين متطلبات الملاءمة
تتطلب طلبات ساما الإفصاح عن المسيطرين وتقديم معلومات الملاءمة للمالكين والمديرين وشاغلي المناصب العليا المعنيين. وقد تشمل المراجعة النزاهة والكفاءة والخبرة والملاءة المالية وتعارض المصالح والوقت المتاح. وقد تستلزم التغييرات في السيطرة والتعيينات الرئيسية موافقة مسبقة بعد الترخيص.
وينبغي أن يحدد الهيكل التنظيمي المقترح أصحاب القرار الفعليين ووظائف الرقابة. وقد تضعف التعيينات الصورية أو توزيع الأدوار على نحو مفرط داخل المجموعة أدلة الجاهزية التشغيلية.
إعداد طلب الترخيص
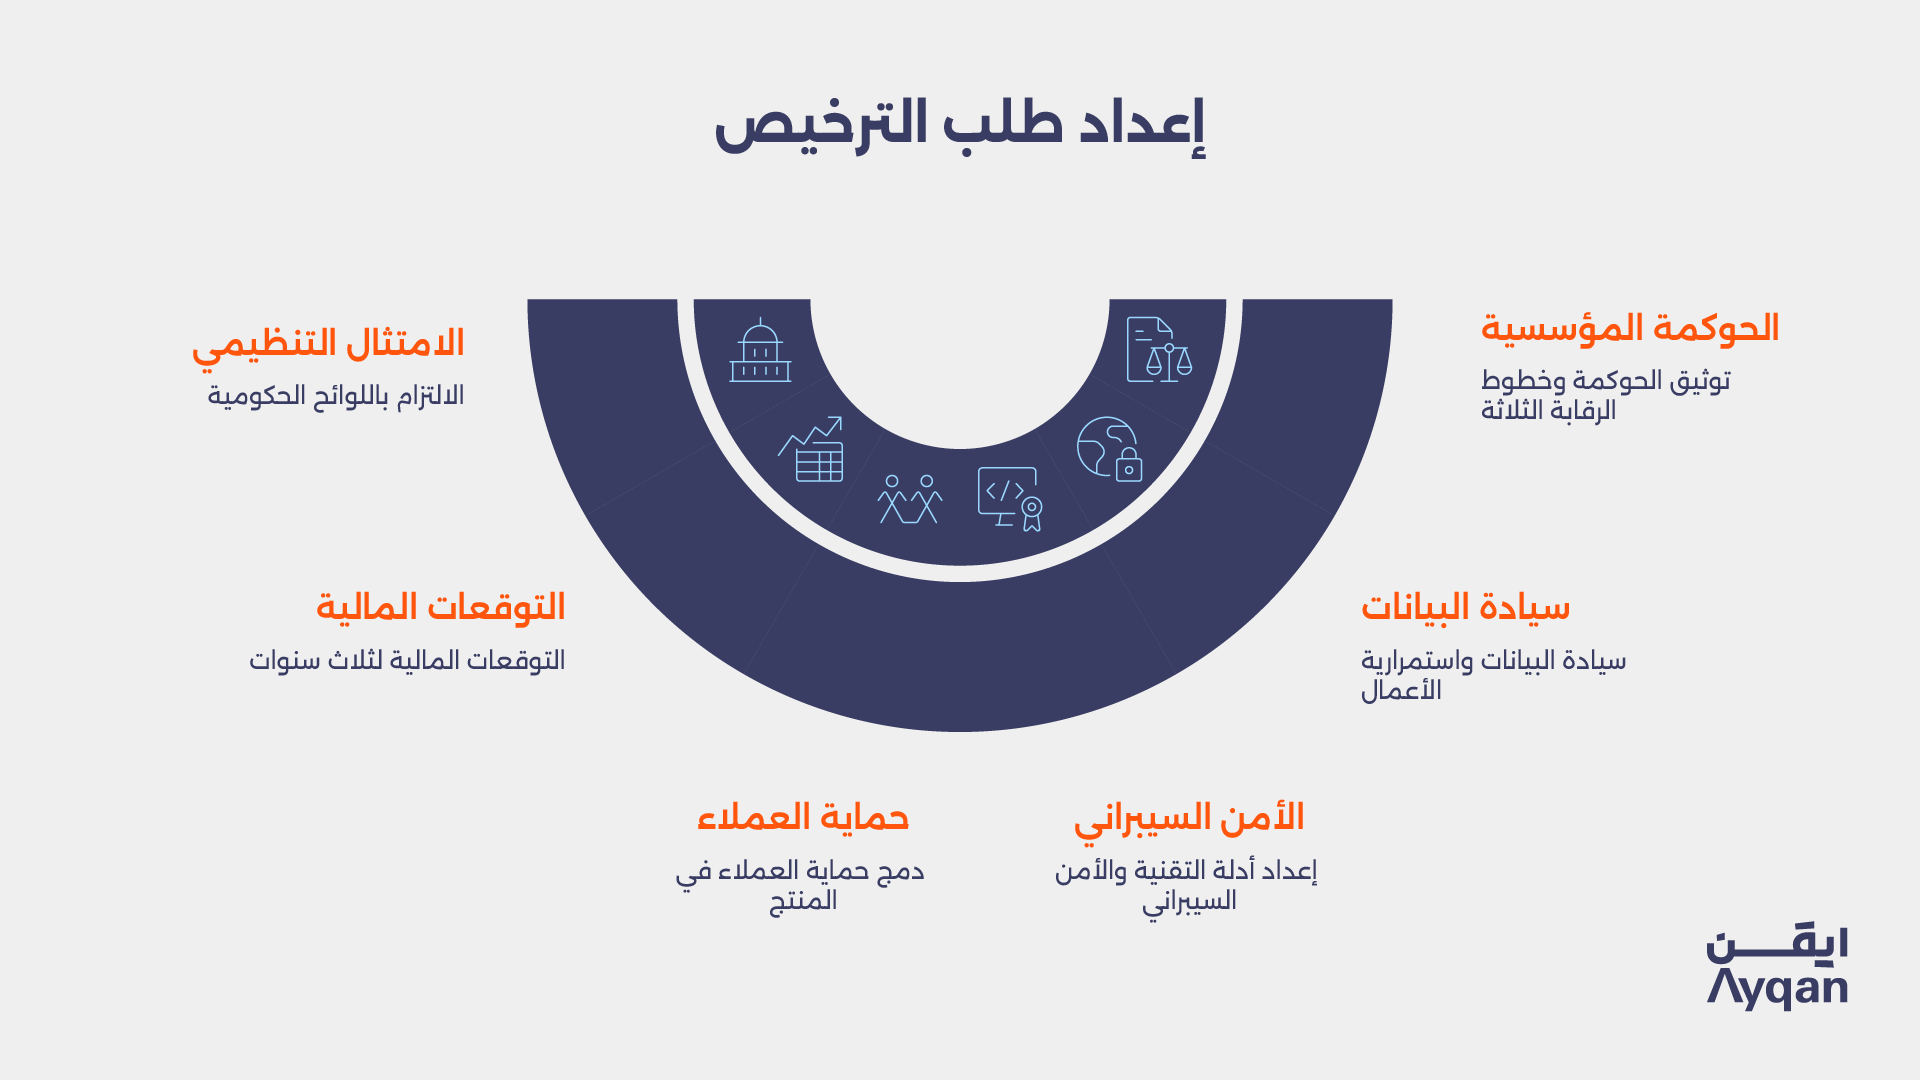
إعداد خطة عمل تنظيمية دقيقة
يجب أن تربط خطة العمل بين الإذن القانوني المطلوب ورحلة العميل والسوق المستهدفة ونموذج الإيرادات وتدفقات المعاملات والشركاء والتوقعات المالية لثلاث سنوات. كما ينبغي أن توضح الكيان الذي يؤدي كل وظيفة وما يؤديه بنك أو مقدم دفع أو مورد سحابي أو شركة ضمن المجموعة.
ويجب أن تتسق التوقعات المالية مع الأحجام والموظفين ورأس المال والسيولة وحماية الأموال وتكاليف الإسناد. فلا تعد خطة مبيعات متفائلة لا تمول الامتثال والمرونة خطة تنظيمية مقنعة.
توثيق الحوكمة وخطوط الرقابة الثلاثة
ينبغي إعداد اختصاصات المجلس واللجان والصلاحيات المفوضة وإجراءات تعارض المصالح وتقارير الإدارة. ويجب أن تكون مسؤوليات الامتثال والمخاطر والمراجعة الداخلية وأمن المعلومات متناسبة ومستقلة بما يكفي لمساءلة الأعمال. ويبقى المجلس مسؤولاً عندما تسند الوظائف إلى الغير.
ويجب أن تطابق السياسات الأنظمة والموظفين الفعليين. ولا تثبت مكتبة سياسات عامة منسوخة من دولة أخرى الجاهزية إذا اختلفت تدفقات المنتج وخطوط التقارير والمراجع النظامية السعودية.
تصميم ضوابط مكافحة غسل الأموال وتمويل الإرهاب
ينبغي إجراء تقييم شامل لمخاطر الجرائم المالية يغطي العملاء والمنتجات والقنوات والدول والتجار والمعاملات والشركاء. وتشمل الضوابط عادة التحقق من هوية العميل والمستفيد الحقيقي وفحص قوائم العقوبات وتصنيف المخاطر والعناية الواجبة المعززة والمراقبة المستمرة وتصعيد العمليات المشتبه بها وحفظ السجلات والتدريب والاختبار المستقل.
كما يجب أن يوضح الانضمام الرقمي كيفية التحقق من الهوية والتحكم في مخاطر الحيوية وانتحال الشخصية ومراجعة الاستثناءات ومنع الحالات عالية المخاطر من تجاوز النظام. وينبغي أن يتطابق المسار التقني مع الإجراءات المكتوبة.
دمج حماية العملاء في المنتج
يجب أن تكون الشروط والإفصاحات واضحة وعادلة ومتاحة قبل الالتزام. وينبغي إظهار الرسوم وأسعار الصرف والتزامات السداد والإلغاء والأخطاء والمبالغ المستردة والشكاوى وتوزيع مسؤولية الاحتيال وحدود الخدمة ضمن رحلة العميل. كما يجب أن تكون الموافقة محددة وموثقة.
وتحتاج معالجة الشكاوى إلى مسؤول واضح ومدد خدمة وتصعيد وتحليل للأسباب الجذرية. وينبغي مراجعة نصوص دعم العملاء ومواد التجار مع العقد، لأن الاتصالات المنظمة لا تقتصر على الشروط الرسمية.
إعداد أدلة التقنية والأمن السيبراني والمرونة
تتوقع إرشادات الجاهزية للبيئة التجريبية لدى ساما بنية تقنية محددة وضوابط سيبرانية وتقييم الثغرات واختبار الاختراق وسيادة البيانات واستمرارية الأعمال والاستجابة للحوادث والمراقبة وضوابط الخصوصية. وينبغي بناء طلب الترخيص المباشر وفق توقعات تنظيمية مماثلة بموجب القواعد الخاصة بقطاعه.
ويجب الاحتفاظ بحصر للأصول وخريطة لتدفقات البيانات ونموذج للوصول وعملية تطوير آمنة ومعايير للتسجيل وأهداف للاستعادة واختبارات النسخ الاحتياطي وخطة للحوادث الجوهرية. كما ينبغي تحديد الأطراف الحرجة ونقاط الفشل المنفردة قبل الإطلاق.
ضبط الإسناد والحوسبة السحابية وخدمات المجموعة
يجب حصر كل وظيفة مسندة ذات أهمية، ومنها الاستضافة السحابية والانضمام والفحص ومعالجة البطاقات ودعم العملاء والتحصيل والخدمات داخل المجموعة. وينبغي أن تتناول العقود مستويات الخدمة والأمن والسرية وحقوق التدقيق والوصول ووصول الجهة التنظيمية والتعاقد من الباطن وموقع البيانات والإبلاغ عن الحوادث والاستمرارية والمساعدة عند الإنهاء وإعادة البيانات أو حذفها.
ولا تنتقل المسؤولية التشغيلية بمجرد العقد. ويجب أن تبين المنشأة كيفية اختيار كل مورد حرج ومراقبته والخروج منه.
معالجة الخصوصية وحوكمة البيانات
تعد البيانات المالية بيانات شخصية أيضاً عندما ترتبط بشخص يمكن تحديد هويته. وينبغي تحديد أغراض المعالجة والأسس النظامية والإشعارات والاحتفاظ وحقوق أصحاب البيانات والمعالجين والأمن والاستجابة للتسرب والنقل عبر الحدود وفق نظام حماية البيانات الشخصية. ويقدم دليل أيقن لنظام حماية البيانات الشخصية إطاراً أوسع.
وينبغي أن تكون موافقة المصرفية المفتوحة محددة ومحدودة المدة حيث يلزم وقابلة للسحب. كما تحتاج تحليلات المنتج ونماذج الذكاء الاصطناعي إلى أغراض موثقة ومصدر معلوم للبيانات وضوابط وصول وإشراف بشري يتناسب مع آثارها.
من تقديم الطلب إلى الجاهزية التشغيلية
تقديم حزمة مكتملة ومتسقة داخلياً
يجب أن يستخدم نموذج الطلب والمستندات التأسيسية وهيكل الملكية والنموذج المالي والسياسات والعقود والرسوم التقنية وصفاً واحداً للمنتج والكيانات القانونية. وتؤدي التناقضات إلى استفسارات تنظيمية وتأخير. وينبغي الاحتفاظ بغرفة بيانات مضبوطة وسجل استجابة لكل طلب من ساما.
وتجيز لائحة المدفوعات لساما طلب مستندات ومعلومات إضافية. لذلك يجب التعامل مع الاكتمال باعتباره التزاماً مستمراً لا عملية رفع ملفات لمرة واحدة.
اعتبار الموافقة المشروطة مرحلة بناء
لا تمثل الموافقة المبدئية أو القرار المشروط نهاية العملية. فقد تتطلب الشروط دفع رأس المال وتعيين المناصب الرئيسية واختبار الأنظمة واستكمال السياسات وتوقيع العقود وتجهيز المقر والتأمين والتكاملات وإغلاق الملاحظات.
وينبغي إنشاء سجل للشروط يحدد المسؤول والدليل والموعد والاعتمادية لكل بند. ولا يجوز إطلاق المنتج أو الادعاء علناً بالحصول على ترخيص قبل أن يجيز الإذن القانوني ذلك فعلاً.
إجراء اختبارات قائمة على الأدلة قبل الإطلاق
ينبغي اختبار انضمام العملاء والمصادقة ومعالجة المعاملات والمطابقة وحماية الأموال والمبالغ المستردة والشكاوى وتصعيد النشاط المشتبه به وسحب الصلاحيات والحوادث السيبرانية والانقطاعات والاستعادة والتوقف المنظم. ويجب حفظ النتائج والعيوب والموافقات. فلا يثبت العرض الناجح للواجهة أن ضوابط التمويل والامتثال والتشغيل تعمل من البداية إلى النهاية.
الالتزامات اللاحقة للترخيص
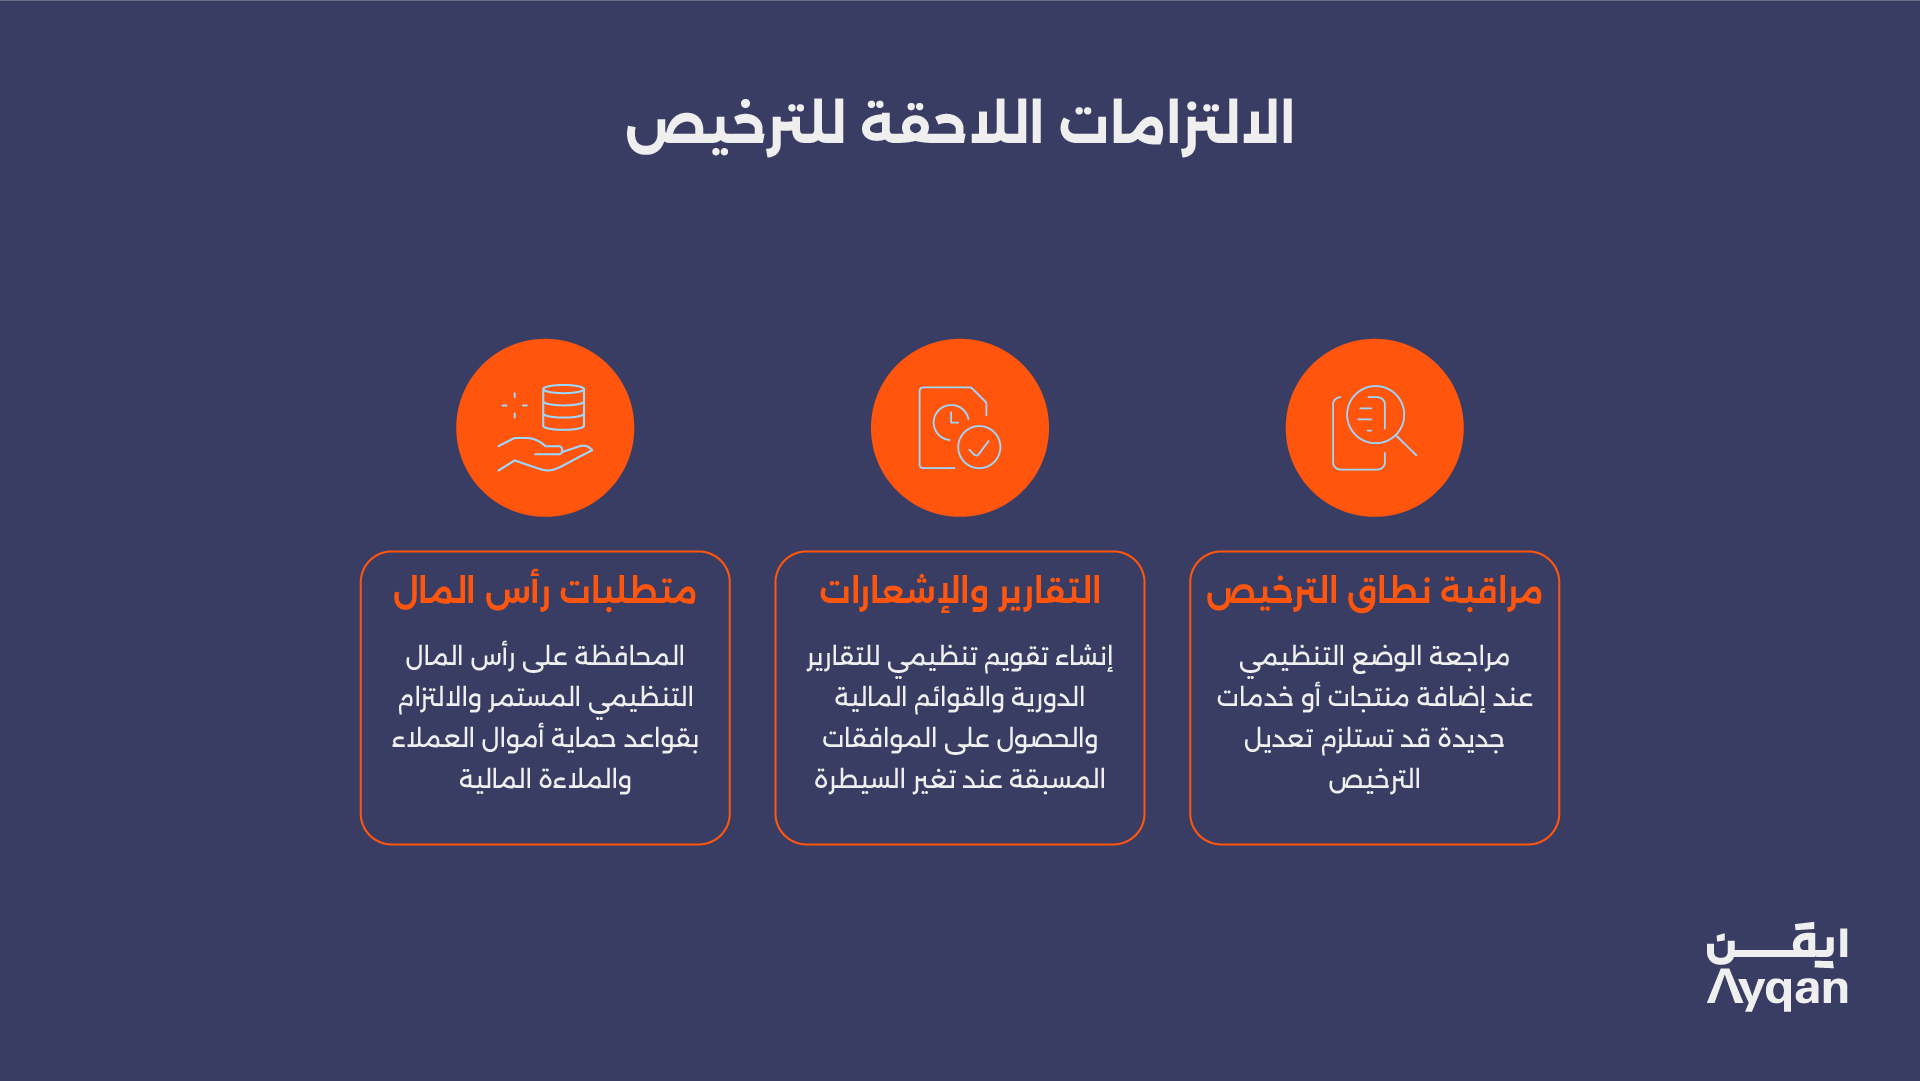
استمرار متطلبات رأس المال وحماية الأموال والملاءة
يجب على منشآت الدفع المحافظة على رأس المال التنظيمي المستمر. وقد تحتاج مؤسسات الدفع الكبرى ومؤسسات النقود الإلكترونية الكبرى إلى رأس مال يتجاوز الحد الأدنى بحسب قيمة المعاملات أو رصيد النقود الإلكترونية القائم. وينبغي مراقبة الحدود والتوقعات ومحفزات التصعيد قبل وقوع المخالفة.
كما يجب التعامل مع أموال العملاء وفق قواعد الحماية والمطابقة ذات الصلة. ولشركات التمويل متطلبات رأس مال وسيولة ومخصصات وتقارير خاصة بحسب نشاطها.
تنظيم التقارير والإشعارات الرقابية
ينبغي إنشاء تقويم تنظيمي يتضمن التقارير الدورية والقوائم المالية المراجعة ومعلومات المسيطرين والشكاوى والحوادث وأي تقارير خاصة بالقطاع. وقد يستلزم الإسناد الجوهري وتغير السيطرة والتعيينات العليا والمنتجات الجديدة والحوادث الأمنية وغيرها موافقة أو إشعاراً مسبقاً.
ويجب أن تتطابق بيانات التقارير مع الأنظمة الأساسية والسجلات المالية. كما ينبغي توزيع مسؤوليات الإعداد والمراجعة وإشراف المجلس بدلاً من الاعتماد على تقويم موظف واحد.
مراقبة نطاق الترخيص عند تغيير المنتج
قد تغير المزايا الجديدة الوضع التنظيمي. فإضافة محفظة أو خيار تقسيط أو عنصر استثماري أو منتج تأمين أو خدمة عابرة للحدود أو شريحة عملاء جديدة قد تستلزم تعديل الترخيص أو ترخيصاً آخر أو جهة تنظيمية أخرى. وينبغي مراجعة اللغة التسويقية وترتيبات الشراكة قبل إصدارها.
أخطاء شائعة في الترخيص
- البدء بوصف عام للتقنية المالية بدلاً من رسم الوظائف المنظمة وتدفقات الأموال.
- افتراض أن الشريك المرخص يغطي كل نشاط تؤديه شركة التقنية المالية نفسها.
- استخدام البيئة التجريبية بديلاً للترخيص مع وجود قواعد نافذة للنشاط.
- اعتبار الموافقة التجريبية الأولية إذناً بالتشغيل قبل الجاهزية وخطاب عدم الممانعة.
- التأسيس بأغراض أو ملكية أو رأس مال غير مناسب قبل تأكيد المسار التنظيمي.
- عدم تمويل الامتثال والتقنية والمرونة بما يكفي في النموذج المالي لثلاث سنوات.
- تقديم سياسات عامة لا تطابق القواعد السعودية أو المنتج الفعلي.
- تأجيل حسم المسيطرين والتعيينات العليا إلى مرحلة متأخرة.
- إغفال التبعيات المسندة وداخل المجموعة في العقود وتقييم المخاطر.
- اعتبار الأمن السيبراني اختبار اختراق نهائيًا فقط بدلاً من إطار ضوابط تشغيلية.
- إطلاق تسويق يوحي بالترخيص قبل نفاذ الترخيص أو إذن الاختبار المعتمد.
- إضافة مزايا منظمة بعد الترخيص دون مراجعة النطاق أو التواصل مع ساما.
قائمة التحقق لترخيص التقنية المالية لدى ساما
- وصف عرض العميل دون مصطلحات تسويقية.
- رسم كل عقد وتدفق أموال وبيانات وقرار منظم.
- تحديد الجهة التنظيمية الرئيسية والجهات المشتركة.
- تحديد نشاط ساما وفئة الترخيص بدقة.
- تقرير ملاءمة الترخيص المباشر أو الحاجة الحقيقية للاختبار التجريبي.
- تأكيد الكيان السعودي والملكية ومسار الاستثمار الأجنبي.
- التحقق من رأس المال الأولي والمستمر والتمويل والضمانات.
- تحديد المسيطرين والمديرين وكبار التنفيذيين.
- إعداد أدلة الملاءمة وإفصاحات تعارض المصالح.
- بناء خطة عمل ونموذج مالي لثلاث سنوات.
- استكمال الحوكمة والمخاطر والامتثال والمراجعة الداخلية.
- استكمال تقييمات غسل الأموال والعقوبات والاحتيال والعملاء.
- تصميم شروط العملاء والإفصاحات والموافقات والشكاوى.
- توثيق البنية التقنية والأمن السيبراني وحوكمة البيانات.
- مراجعة عقود الإسناد والسحابة والخدمات داخل المجموعة.
- إعداد خطط الاستمرارية والاستجابة للحوادث والتوقف المنظم.
- تنفيذ اختبارات الجاهزية التشغيلية والاحتفاظ بأدلتها.
- متابعة شروط الترخيص والتقارير والتغييرات في المنتج بعد الإطلاق.
متى قد تكون المراجعة القانونية مفيدة؟
يتوقف تصنيف الترخيص على المنتج الفعلي وتدفقات الأموال والعقود وهيكل الملكية، وتتطور توقعات ساما باستمرار. وتكون المراجعة أكثر فائدة قبل تثبيت بنية المنتج وعقود الشركاء، حين يمكن للتصنيف المبكر أن يمنع إعادة بناء مكلفة ويوائم النموذج التجاري مع الإذن المتاح فعلاً.
تغطي ممارسة أيقن في الخدمات المصرفية والتمويل التصنيف التنظيمي وطلبات الترخيص والامتثال المستمر لنماذج الدفع والتمويل والشراء الآن والدفع لاحقاً والتمويل الجماعي والمصرفية المفتوحة، وتتوفر صفحة التواصل لمن يرغب في مناقشة نموذج مقترح.