قد تصدر المنشأة فواتير إلكترونية يومياً من دون أن تكون جاهزة للمرحلة الثانية. فعند حلول موعد الربط المحدد من هيئة الزكاة والضريبة والجمارك «زاتكا»، يجب أن تتمكن المنشأة من إرسال الفواتير والإشعارات بصيغتها المنظمة إلى منصة «فاتورة»، والتمييز بين المستندات التي يلزم اعتمادها قبل تسليمها للعميل وتلك التي تُرفع إلى المنصة بعد إصدارها، ومعالجة الأخطاء مع حفظ سجل المعاملة. ويمتد نطاق المجموعة الخامسة والعشرين إلى المكلفين الذين تجاوزت إيراداتهم الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي سنة من أربع سنوات محددة. ويُرجع إلى إشعار الهيئة الخاص بالمكلف لتحديد موعد الربط. [1–4]
هذا الدليل موجه إلى المسؤولين الماليين وأصحاب المنشآت والفرق التي تتولى ربط أنظمة الفوترة أو مراجعة ربط قائم. أما التسجيل الضريبي والإقرارات وخصم ضريبة المدخلات، فيتناولها دليل ايقن للامتثال لضريبة القيمة المضافة.
التحقق من شمول المنشأة بالمجموعة الخامسة والعشرين
بدأت المرحلة الأولى، وهي مرحلة الإصدار والحفظ، في 4 ديسمبر 2021م. وتُلزم الخاضعين للائحة بإصدار الفواتير والإشعارات الإلكترونية وحفظها باستخدام حل تقني متوافق. وبدأ تطبيق المرحلة الثانية، وهي مرحلة الربط والتكامل، في 1 يناير 2023م على مجموعات متتابعة. وتسري متطلبات الفوترة، في الأصل، على الأشخاص المقيمين الخاضعين للضريبة ومن يصدر فواتير ضريبية نيابة عن موردين خاضعين للائحة. ويُستثنى الأشخاص غير المقيمين الخاضعون للضريبة. لذا ينبغي التحقق من وضع المورد الذي تُنسب إليه العملية، بصرف النظر عن مقر الشركة الأم أو مزود البرنامج. [1، 3، 4]
كان معيار اختيار المجموعة الرابعة والعشرين تجاوز الإيرادات الخاضعة لضريبة القيمة المضافة 375,000 ريال في عام 2022م أو 2023م أو 2024م، وقد انقضى موعد الربط المعلن لتلك المجموعة في يونيو 2026م. وفي إعلان 24 يوليو 2026م، حددت الهيئة معيار المجموعة الخامسة والعشرين بتجاوز الإيرادات الخاضعة للضريبة 187,500 ريال في عام 2022م أو 2023م أو 2024م أو 2025م. وذكر الإعلان العربي أن الربط يبدأ من 1 فبراير 2027م، بينما عرض الإعلان الإنجليزي التاريخ باعتباره الموعد الأقصى للربط. اعتمد التاريخ المحدد في إشعار منشأتك، واطلب توضيح الهيئة إذا وجدت اختلافاً. ولا يمدد الإعلان الجديد موعداً سبق إبلاغ المنشأة به. [1، 2]
يُفحص كل عام على حدة. فلو بلغت الإيرادات الخاضعة للضريبة لمنشأة سعودية مسجلة في ضريبة القيمة المضافة 165,000 ريال في 2024م ثم 210,000 ريال في 2025م، لتحقق معيار الإيرادات المعلن استناداً إلى سنة 2025م. ومبلغ 187,500 ريال في هذا الإعلان معيار لاختيار المجموعة، ولا يرتب بذاته التزاماً بالتسجيل في ضريبة القيمة المضافة. وثّق هوية المكلف والسنوات المفحوصة ومطابقة الإيرادات وموعد الإشعار. وإذا بدا أن المعيار ينطبق ولم تجد الإشعار، فراجع حساب المكلف وتواصل مع الهيئة. [1، 4]
تحديد المستندات الخاضعة للاعتماد أو الإبلاغ
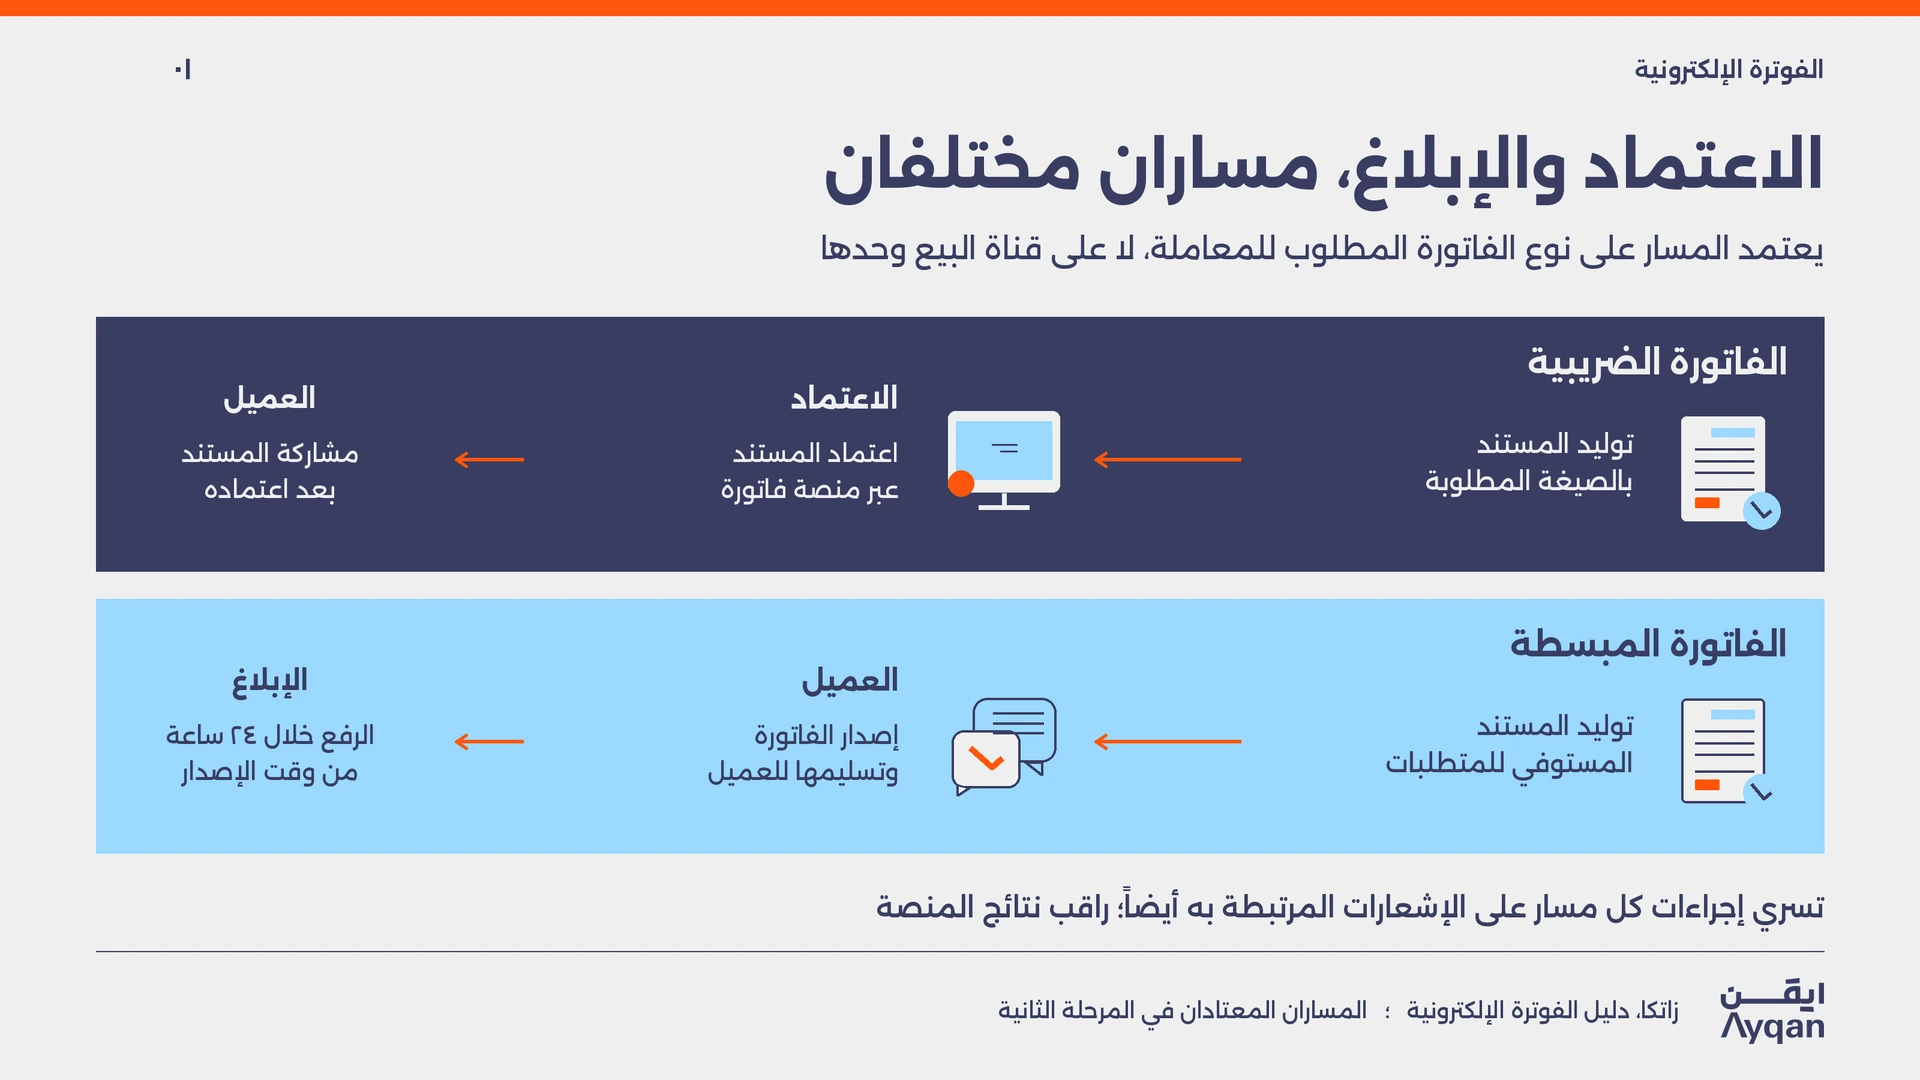
| المستند | المسار المعتاد في المرحلة الثانية |
|---|---|
| الفاتورة الضريبية والإشعارات المرتبطة بها | تُرسل للاعتماد قبل مشاركة المستند المعتمد مع العميل. وينطبق هذا المسار عادة على المعاملات التجارية التي تتطلب فاتورة ضريبية. |
| الفاتورة الضريبية المبسطة والإشعارات المرتبطة بها | يُصدر المستند المستوفي للمتطلبات للعميل، ثم يُرفع إلى منصة فاتورة خلال 24 ساعة من إصداره. وينطبق هذا المسار عادة على معاملات التجزئة والمستهلكين. |
يُحدد المسار بحسب نوع الفاتورة الواجب إصدارها وفق اللائحة التنفيذية لضريبة القيمة المضافة، بما في ذلك المادة 53، وبحسب طبيعة المعاملة. ولا تكفي قناة البيع وحدها لتحديد النوع، فنقطة البيع قد تخدم منشآت ومستهلكين في الوقت نفسه. حدد متى يلزم طلب بيانات المشتري ومن يملك صلاحية تصحيح التصنيف قبل الإصدار. ويولد الحل التقني مستنداً بصيغة XML المنظمة وفق مواصفات الهيئة. ويجوز استخدام صيغة PDF/A-3 المضمّن فيها ملف XML حيث تسمح المتطلبات بذلك، أما ملف PDF العادي فلا يحقق متطلبات صيغة الربط بمفرده. ويجب أن تكون حقول النسخة المقروءة باللغة العربية، مع إمكان إضافة الإنجليزية. [3–5]
مثال لمنشأة تبيع للشركات والمستهلكين
يبيع مورد معدات للشركات عبر نظام الفوترة المركزي، ويبيع قطع الغيار للمستهلكين عبر نقطتي بيع. إذا كانت الصفقة تستلزم فاتورة ضريبية، يرسلها النظام للاعتماد قبل أن يشاركها فريق الحسابات مع العميل. أما الفواتير المبسطة فتُصدر عبر نقاط البيع وتُرفع خلال 24 ساعة. ومن المفيد أن يراجع الفريق المالي قائمتين منفصلتين: المستندات المنتظرة للاعتماد، والمستندات المبسطة التي أُصدرت ولم يُؤكد رفعها بعد. فالرقم الإجمالي للمستندات التي تحمل حالة «تم الإرسال» قد يخفي مشكلة في أي من المسارين. [3، 5]
إعداد الربط قبل الموعد المحدد في الإشعار
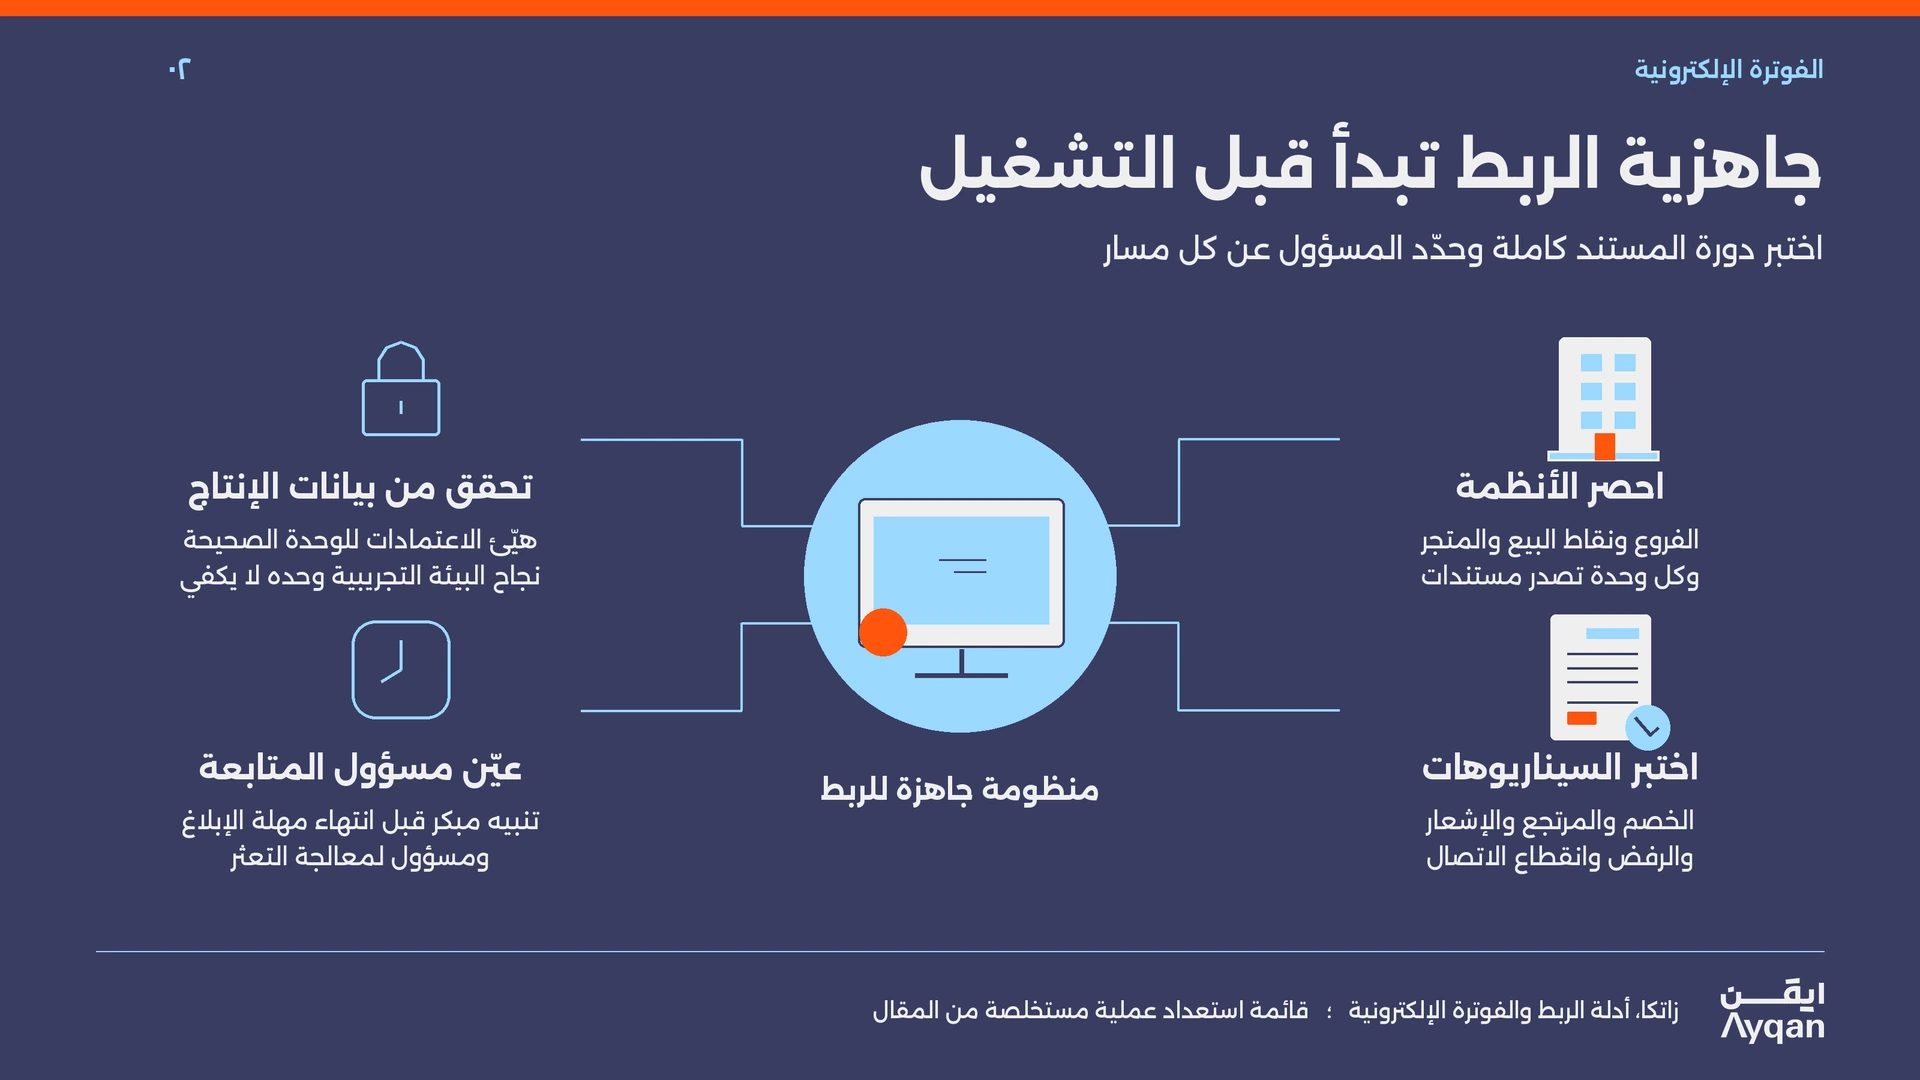
حصر جميع الأنظمة التي تصدر المستندات
احصر نظام الفوترة المركزي ونقاط البيع والمتجر الإلكتروني وأدوات الفروع وأي ترتيبات للإصدار عبر طرف آخر. حدد لكل نظام تسجيل المورد وأنواع المستندات ووحدات حل الفوترة الإلكترونية التي يلزم تهيئتها للربط. وعيّن مسؤولاً عن الإعداد وبيانات الاعتماد. وعند استبدال نظام قائم، حدد من يعالج المستندات المعلقة وقت الانتقال وكيف سيسترجع الموظفون السجلات القديمة. راجع عقد المورد للتأكد من إمكان الوصول إلى سجلات العمليات ومعالجة حالات فشل الإرسال وتصدير الملفات المحفوظة. [3، 5]
اختبار دورة المستند كاملة
استخدم موارد الاختبار التي توفرها الهيئة واتبع خطوات التحقق والتهيئة المقررة لكل وحدة. وتأكد من إعداد بيانات الاعتماد للإنتاج، بما فيها معرّف ختم التشفير (CSID) المعني، للوحدات الصحيحة. يثبت نجاح الاختبار في البيئة التجريبية اجتياز السيناريو الذي اختُبر، ولا يكفي لإثبات صحة إعداد بيانات الاعتماد في بيئة الإنتاج أو بيانات العملاء أو نقاط البيع. [5]
اختبر المعاملات الواقعية إلى جانب الفواتير العادية. أدرج بيعاً بخصم، ومرتجعاً يستوجب إشعاراً دائناً، وإشعاراً مديناً عند الاقتضاء، وحقل عميل غير صالح، وانقطاع الاتصال، وطلباً لم تتأكد نتيجة إرساله. قارن مبلغ الضريبة ومرجع المستند ووقت الإرسال ورد المنصة بالقيد المحاسبي. اطلب من المسؤول المالي اعتماد نتيجة كل مسار، وعرّف موظفي الفروع بالشخص الذي يتولّى الأخطاء التي لا يستطيعون معالجتها.
تسليم مسؤوليات المتابعة قبل التشغيل الفعلي
حدد قبل التشغيل من يراقب المستندات المبسطة غير المرفوعة، ومن يتولى تعثر الاعتماد، ومن يتواصل مع مزود البرنامج، ومن يقرر ما إذا كان العطل يستلزم إشعار الهيئة. اضبط تنبيهاً داخلياً قبل انقضاء مهلة الأربع والعشرين ساعة بوقت يسمح بالمعالجة. وراجع أولى المعاملات الفعلية لكل وحدة، واحفظ نتائج الاختبار والإعداد المعتمد ضمن سجل الامتثال. وأعد الاختبار عند استبدال جهاز أو إضافة متجر أو تغيير البرنامج الذي يصدر الفاتورة.
معالجة الرفض والأعطال مع حفظ سجل المعاملة
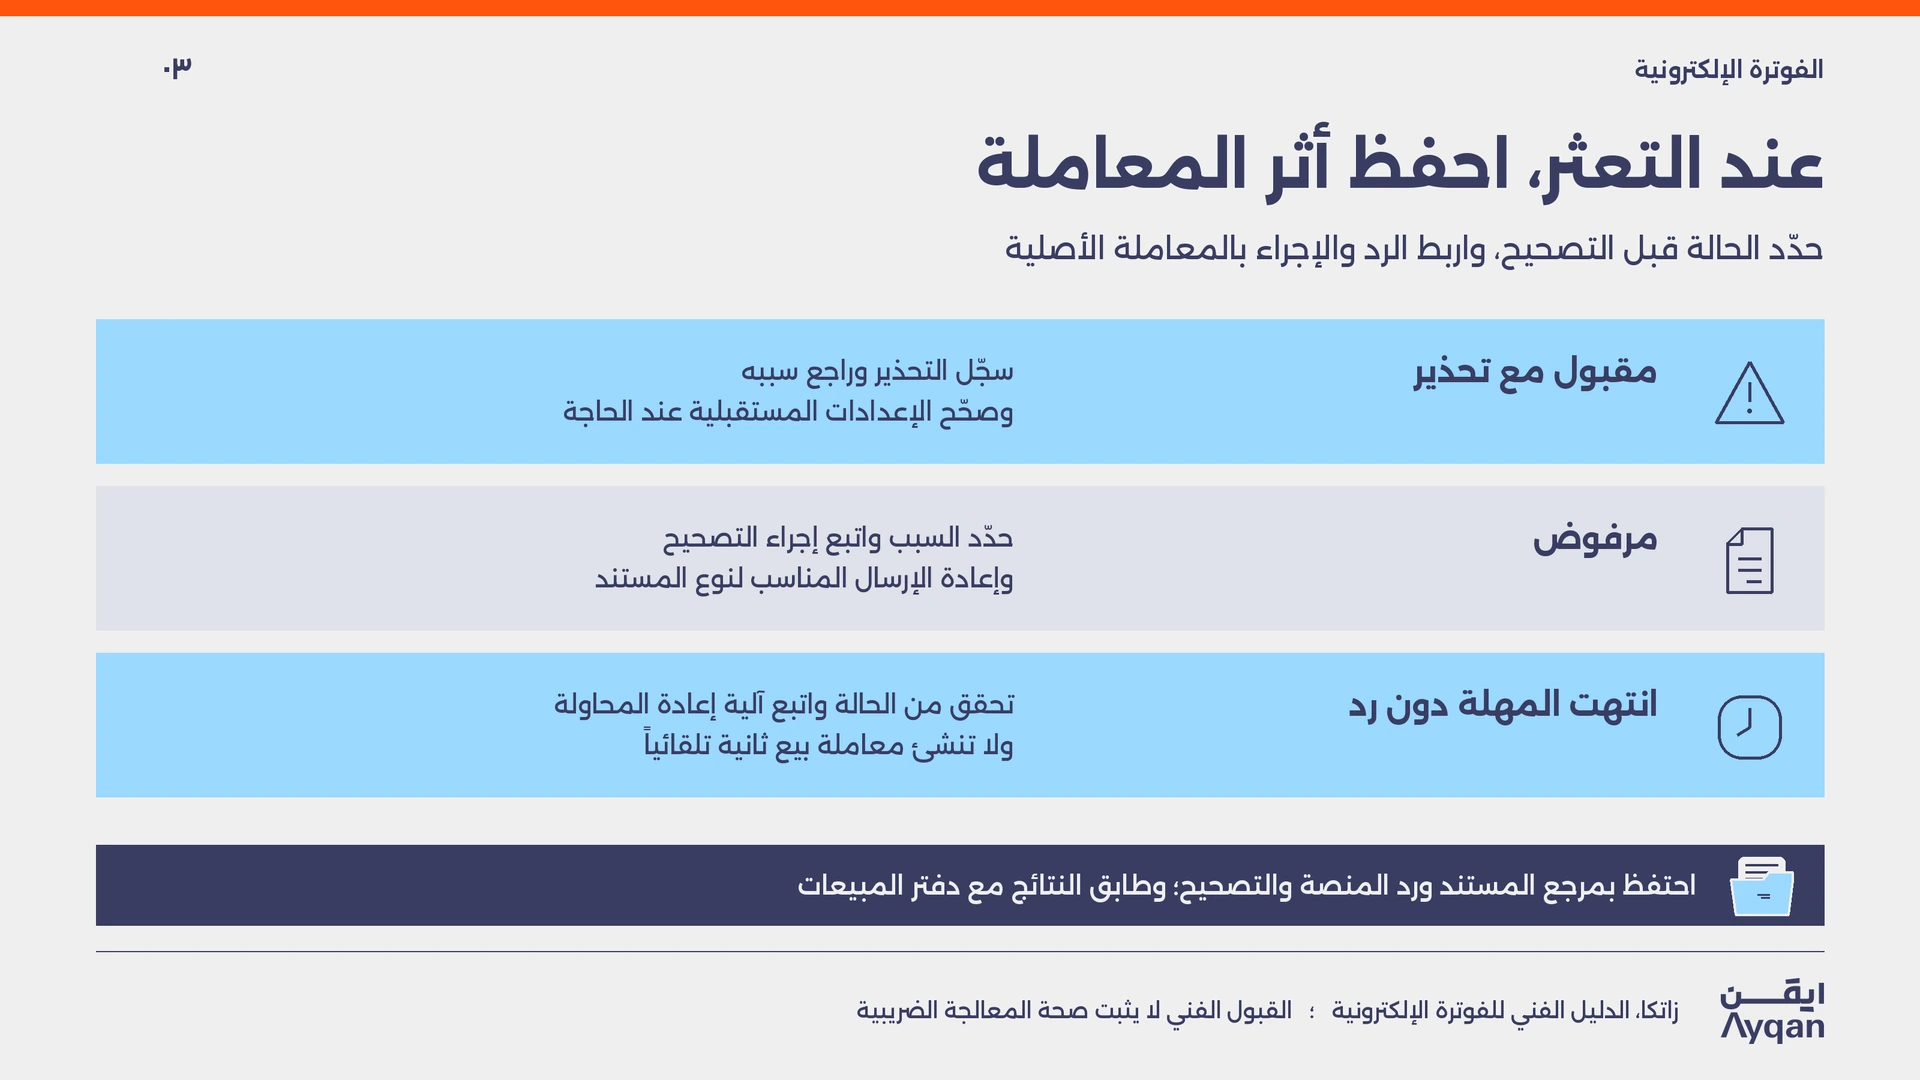
يختلف المستند المقبول مع تحذير عن المستند المرفوض. سجل التحذير وراجع سببه، وحدد ما إذا كان يلزم تعديل إعدادات المستندات اللاحقة. أما عند الرفض، فتحقق من سببه واتبع طريقة التصحيح وإعادة الإرسال المناسبة لنوع المستند. اربط رد المنصة الأول ومرجع المعاملة والإرسال المصحح في سجل واحد. وإذا انتهت مهلة الاتصال من دون رد مؤكد، فتحقق من حالة الإرسال واتبع آلية إعادة المحاولة المقررة بدلاً من إنشاء معاملة بيع ثانية تلقائياً. [3، 5]
ويختلف المرتجع أو تخفيض السعر الفعلي بعد الإصدار عن خطأ التحقق. فإذا تطلبت العملية إشعاراً دائناً أو مديناً، اربطه بالفاتورة الأصلية وأرسله في مسار الاعتماد أو الإبلاغ بحسب نوعه، ثم طابق أثر التعديل مع الحسابات. فعند إعادة مستهلك قطعة من مشتريات سبق الإبلاغ عنها، لا يكفي إيصال رد المبلغ لإتمام التعديل الضريبي. أصدر الإشعار الدائن المبسط عند انطباقه وتحقق من رفعه. [3، 5]
إذا حال عطل تقني دون إصدار الفواتير أو الإشعارات، استخدم خدمة الإبلاغ عن الأعطال وأبلغ الهيئة بعد زوال العطل. احفظ سجلات العمليات وعالج مستنداتها فور عودة النظام وفق الإجراءات المنطبقة. وثّق وقت بدء العطل وانتهائه، والوحدات والمبيعات المتأثرة، ومحاولات الإرسال، والإشعارات المقدمة، والنتيجة النهائية. وراجع الإجراء بحسب طبيعة العطل، إذ تختلف طريقة التعامل مع تعذر الإصدار أو انقطاع اتصال المنشأة أو تعطل خدمة لدى الهيئة. [3، 5، 6]
حفظ الأدلة ومطابقتها مع الحسابات
طابق دفتر المبيعات مع المستندات التي أصدرها النظام والنتائج الواردة من منصة فاتورة. تحقق من أسباب الفجوات والتكرار والتأخر في رفع المستندات. واحفظ الملفات المنظمة والإشعارات المرتبطة بها وسجلات الردود بطريقة تسمح باسترجاعها من دون الاعتماد على حساب موظف بعينه أو حساب لدى مزود البرنامج. اختبر الاسترجاع دورياً. ويعني القبول الفني اجتياز المستند لفحوص المعالجة على المنصة، ولا يثبت صحة نسبة الضريبة أو مكان التوريد أو الإعفاء من الناحية النظامية. أسند هذه المسائل إلى المسؤول الضريبي ووثق قراره بصورة مستقلة. [3–5]
لمراجعة التزامات الفوترة أو ترتيبات الإصدار عبر طرف آخر أو الاستجابة لمسألة امتثال، يمكنكم التواصل مع ايقن.
تنبيه قانوني
يقدم هذا المقال معلومات عامة عن الأنظمة السعودية، ولا يُعد مشورة قانونية أو ضريبية. راجع المتطلبات السارية وإشعار الهيئة الصادر للمكلف المعني قبل اتخاذ أي إجراء.